Favorilerim İstek Listesi

Ürün favori listenize eklendi

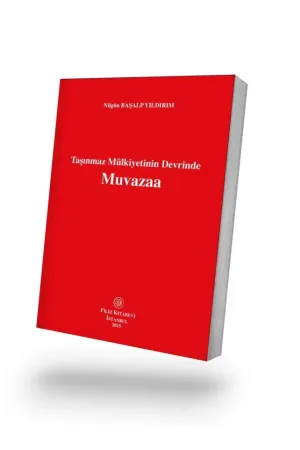
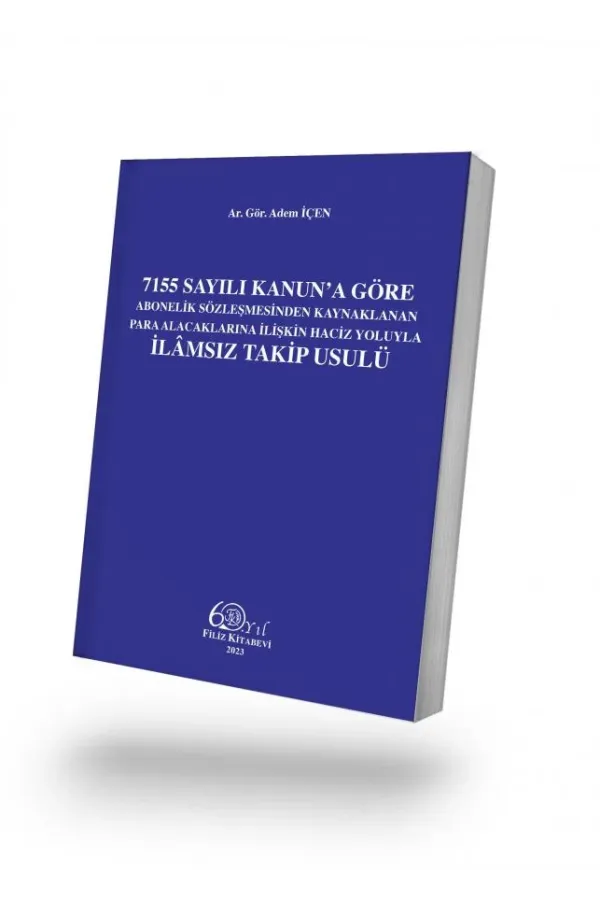
7155 Sayılı Kanun'a Göre Abonelik Sözleşmesinden Kaynaklanan Para Alacaklarına İlişkin Haciz Yoluyla İlamsız Takip Usulü
%5 İNDİRİM
Yeni

7155 Sayılı Kanun'a Göre Abonelik Sözleşmesinden Kaynaklanan Para Alacaklarına İlişkin Haciz Yoluyla İlamsız Takip Usulü

|
Yayınevi: Filiz Kitabevi
|
Kategori: İcra ve İflas Hukuku
870,00 ₺
825,28 ₺
🎁 44,72 ₺ kazanıyorsunuz (%5)
KDV Dahil
Baskı / Format Seçenekleri:
0.0 (0 Değerlendirme)
Ürün Değerlendirmesi

7155 Sayılı Kanun'a Göre Abonelik Sözleşmesinden Kaynaklanan Para Alacaklarına İlişkin Haciz Yoluyla İlamsız Takip Usulü

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.
menu_book

Kitap Künyesi & Özellikleri

ISBN / BARKOD 9789753688321
Basım Yeri İstanbul
Baskı Sayısı 1. Basım
Kağıt Türü Kitap Kağıdı
Basım Tarihi 44958
Boyut 16x24 cm
Sayfa Sayısı 480
Kapak Türü Karton
Dil Türkçe
description

Kitap Açıklaması & Tanıtım Yazısı

İÇİNDEKİLER SUNUŞ V ÖNSÖZ VE TEŞEKKÜR VII İÇİNDEKİLER .XI KISALTMALAR CETVELİ XVII GİRİŞ .1 BİRİNCİ BÖLÜM ABONELİK SÖZLEŞMESİNDEN KAYNAKLANAN PARA ALACAKLARINA ÖZGÜ HACİZ YOLUYLA İLAMSIZ TAKİBİN GENEL ÇERÇEVESİ 1.MTS’nin Yapısı ve İşleyişi 15 a.Bir E-İşlem Alanı Olarak MTS15 aa. Takip İşlemlerin MTS Üzerinden Yapılması Zorunluluğu .16 ba. MTS’de Yapılan İşlemlerde Öngörülen Şekil Kuralları . 17 b.MTS’nde Yapay Zekânın Rolü. 17 2.MTS’nin Cebrî İcra Faaliyetindeki Yeri20 c.MTS Tarafından Yapılan İşlemlerin Atfedileceği Merci .21 d.BİGM-MTS Biriminin İcra Organları Arasındaki Yeri.24 §1. TAKİBİN TÜRK HUKUKUNDAKİ POZİTİF DAYANAĞI OLARAKASPAK3 A.ASPAK DÜZENLEMESİNE GENEL BAKIŞ 3 B.TEKNOLOJİNİN HUKUKİ DÜZENLEMELERE ADAPTASYONUÖRNEĞİ OLARAK ASPAK 10 I. ASPAK DÜZENLEMESİNİN TEORİK VE PRATİK BOYUTU .10 II.ASPAK DÜZENLEMESİYLE İCRA HUKUKUNDAYENİLİK:MERKEZİ TAKİP SİSTEMİ .15 C.ASPAK KAPSAMINDAKİ TAKİPLERİN İLÂMSIZ TAKİPLERARASINDAKİ YERİ .25 I.GENEL OLARAK.25 II.ASPAK’DA ÖNGÖRÜLEN TAKİBE BAŞVURUZORUNLULUĞU .26 1.Genel Olarak 26 2.ASPAK’da Öngörülen Takip Usulüne Başvurma Zorunluluğu veTakibin Diğer Cüzi İcra Yolları ile İlişkisi28 a. İlâmsız Takipler Bakımından .28 b. İlâmlı Takipler Bakımından .30 İKİNCİ BÖLÜM ASPAK KAPSAMINDAKİ İLAMSIZ TAKİBE İLİŞKİN ŞARTLAR VE TAKİBİN YÜRÜTÜLMESİNDE GÖREVLİ VE YETKİLİ İCRA ORGANLARI 1.Belirli Bir Mal veya Hizmetin Sürekli ya da Düzenli AralıklarlaSunulması 49 2.Abonelik Ücreti53 3.Tarafların Anlaşması54 1.Satıcı veya Sağlayıcı 55 2.Abone.55 a.TKHK Çerçevesinde Tüketici Kavramı.57 b.Diğer Mevzuat Bağlamında Tüketici.63 aa. Su Aboneliğinin Tabi Olduğu Mevzuatta Tüketici Kavramı 64 ba. Elektronik Haberleşme Sektöründe Tüketici Kavramı . 64 ca. Enerji Piyasasında Tüketici Kavramı 65 da. Yargı Kararlarında ASPAK’a Göre Tüketici Kavramı . 69 ea. Değerlendirme.71 §2. ABONELİK SÖZLEŞMESİNDEN KAYNAKLANAN PARAALACAKLARINA ÖZGÜ TAKİBİN VARLIK NEDENLERİ.31 A.İCRA DAİRELERİNİN İŞ YÜKÜNÜ AZALTMAK 31 B.KÜÇÜK MİKTARDAKİ PARA ALACAKLARININ TAKİBİNDEHACİZ AŞAMASINA DEĞİN AYRI BİR USUL ÖNGÖRMEK .36 C.TAKİP İŞLEMLERİNİ DAHA AZ EMEKLE, DAHA UCUZ VE HIZLIŞEKİLDE YAPILMASINI SAĞLAMAK38 D.BAZI HARÇLARIN ÖDENMESİ ZORUNLULUĞUNU ORTADANKALDIRARAK TAKİP MALİYETİNİ AZALTMAK 42 §3. ASPAK KAPSAMINDA BAŞLATILACAK HACİZ YOLUYLA İLAMSIZTAKİBE İLİŞKİN ŞARTLAR45 A.TARAFLAR ARASINDA BİR ABONELİK .45 SÖZLEŞMESİNİN OLMASI .45 I.ABONELİK SÖZLEŞMESİNİN TANIMI47 II. ABONELİK SÖZLEŞMESİNİN UNSURLARI .49 III. ABONELİK SÖZLEŞMESİNİN TARAFLARI 55 1.Genel Olarak74 2.Alacaklılar Arasındaki Eşitlik Bakımından .76 a.ASPAK’un İİK’na Göre Farklılık Arz Eden TemelDüzenlemeleri .77 aa. Takibi Avukat Aracılığıyla Başlatma ve Yürütme Zorunluluğu 77 ba. Takibin Elektronik Ortamda Başlatılıp Yürütülebilmesi . 77 ca. Haciz Talep Süresinin Daha Uzun Olması ve Takibin Düşmesi Hususu . 78 b. Değerlendirme.79 3.Alacaklı ile Borçlu Arasındaki Eşitlik Açısından 81 ÜÇÜNCÜ BÖLÜM ASPAK KAPSAMINDAKİ TAKİBİN MTS ÜZERİNDEN BAŞLATILMASI VE HACİZ AŞAMASINA DEK YÜRÜTÜLMESİ B.TAKİBİN ALACAKLISININ SADECE SATICI VEYA SAĞLAYICIOLMASI VE BORÇLU TARAFTA TÜKETİCİNİN BULUNMASI73 I.GENEL OLARAK.73 II.AYRI TAKİP USULÜ ÖNGÖRMENİN EŞİTLİK İLKESİBAĞLAMINDA DEĞERLENDİRİLMESİ 74 C. TAKİBİN KONUSUNUN PARA ALACAĞI OLMASI 81 D.BORÇLUYA SUNULAN MAL VEYA HİZMETTENKAYNAKLANAN VE BEDELİ FATURAYA YANSITILAN PARAALACAĞI OLMASI 84 E. İCRA TAKİBİNİN AVUKATLA TAKİP EDİLMESİ .85 F. ŞARTLARIN KÜMÜLATİF OLARAK SAĞLANMASI .89 §4. ASPAK KAPSAMINDAKİ TAKİPLERDE GÖREV, YETKİ VEŞİKÂYET90 A.ASPAK KAPSAMINDAKİ İLÂMSIZ TAKİPTE GÖREV VEYETKİ.90 I.İCRA TAKİBİNDE GÖREVLİ MERCİİN BELİRLENMESİ90 II. ASPAK KAPSAMINDAKİ TAKİPLERDE YETKİ 94 B.ASPAK KAPSAMINDAKİ TAKİPLERDE ŞİKÂYETPROSEDÜRÜ.98 I.GENEL OLARAK.98 II.ŞİKÂYET BAŞVURUSUNDA GÖREVLİ VE YETKİLİMAHKEME 105 § 5. TAKİBİN MTS ÜZERİNDEN BAŞLATILMASI 110 1.Genel Olarak . 117 2.MTS’nin Takip Talebi ve Eklerini İncelemesi 120 1.İtiraz Sebepleri 144 a.ASPAK Kapsamındaki Takiplerde Borca İtiraz Nedenleri. 144 b.ASPAK Kapsamındaki Takiplerde Borçlunun İmzaya İtirazEtmesi 147 2.Ödeme Emrine İtirazın Yapılması ve Etkisi. 149 a.İtiraz Usulü . 149 b.İtirazın Etkisi 150 c.İtirazın Geçerlilik Şartlarının İncelenmesi 150 3.Gecikmiş İtiraz 155 1.İtirazın Hükümden Düşürülmesi Başvurusunun SüresiYönünden 162 2.Görevli Mahkeme Yönünden . 163 a.Davanın TKHK Hükümleri Çerçevesinde Değerlendirilmesi 164 aa. Genel Olarak. 164 ba. TKHK m.68’deki Sınır Bakımından . 166 A.TAKİP TALEBİNİN DOLDURULMASI VE MTS’NEKAYDEDİLMESİ . 110 I.ALACAKLI VE VEKİLİNİN MTS’NE KAYDOLMASI . 110 II. TAKİP TALEBİNİN İÇERİĞİ . 111 III. MTS’NİN TAKİP TALEBİNİ İNCELENMESİ . 117 IV. TAKİP TALEBİNİN SİSTEME KAYDEDİLMESİ 125 § 6. MTS ÖDEME EMRİ VE KESİNLEŞMESİ 126 A.MTS ÖDEME EMRİNİN DÜZENLENMESİ VE İÇERİĞİ . 127 B.MTS ÖDEME EMRİNİN TEBLİĞ EDİLMESİ 129 I.MTS ÖDEME EMRİNİN ELEKTRONİK ORTAMDA TEBLİĞİ (E-TEBLİGAT) 130 II. MTS ÖDEME EMRİNİN POSTA YOLUYLA TEBLİĞİ . 134 III. MTS ÖDEME EMRİNİN USULSÜZ TEBLİĞİ 136 C. MTS ÖDEME EMRİNİN TEBLİĞİ ÜZERİNE TAKİBİN SEYRİ . 139 I.BORÇLUNUN ÖDEME YAPMASI 140 II. BORÇLUNUN ÖDEME EMRİNE İTİRAZ ETMEMESİ . 142 III. BORÇLUNUN ÖDEME EMRİNE İTİRAZI 143 D. ÖDEME EMRİNE İTİRAZIN HÜKÜMDEN DÜŞÜRÜLMESİ 158 I.ASPAK KAPSAMINDAKİ TAKİPLERDE İTİRAZIN HÜKÜMDENDÜŞÜRÜLMESİ YOLLARI 159 II.İTİRAZIN HÜKÜMDEN DÜŞÜRÜLMESİNDE ASPAK’UNGÖSTERDİĞİ BAŞLICA ÖZELLİKLER . 162 ca. TKHK m.73/A’daki Dava Şartı Arabuluculuk Bakımından . 168 b.Davanın TTK Hükümleri Çerçevesinde Değerlendirilmesi 170 aa. Genel Olarak. 170 ba. TTK m.5/A’daki Dava Şartı Arabuluculuk Bakımından 171 c.Asliye Hukuk Mahkemesinin Görevli Olduğu Durumlar 172 3.Yetkili Mahkemenin Belirlenmesi Yönünden . 174 a.İtirazın İptali Davasında. 174 b.İtirazın Kaldırılması İsteminde 175 1.Haciz Talebinin Şekli 180 2.Haciz Talep Süresi . 180 a. Sürenin Durması . 181 b.Süresinde Haciz Talep Edilmemesi Üzerine TakibinDüşmesi . 184 SONUÇ . 190 KAYNAKÇA 193
rate_review

Okur Yorumları & Değerlendirmeler

0.0
0 Müşteri Değerlendirmesi
5 Yıldız
0
4 Yıldız
0
3 Yıldız
0
2 Yıldız
0
1 Yıldız
0

Bu ürünü deneyimlediniz mi? Düşüncelerinizi diğer okurlarla paylaşın.

Müşteri Yorumları 0

Henüz Değerlendirme Yapılmamış

Bu ürün için henüz yorum yapılmadı. İlk değerlendirmeyi yapan siz olun!

Ürün Değerlendirmesi

7155 Sayılı Kanun'a Göre Abonelik Sözleşmesinden Kaynaklanan Para Alacaklarına İlişkin Haciz Yoluyla İlamsız Takip Usulü

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.

Yayınevinin Diğer Kitapları: Filiz Kitabevi

-%5
Çevrekırım

Çevrekırım

Muhammet Hamza Ünal
Filiz Kitabevi
900,00 ₺ 853,74 ₺

Benzer Ürünler

-%5
İcra Hukukunda Güncel Gelişmeler

İcra Hukukunda Güncel Gelişmeler

Doç. Dr. Evren KOÇ,Dr. Öğr. Üyesi Cengiz Serhat KONURALP,Av. Mehmet Ünsal CANDEMİR
Filiz Kitabevi
1.140,00 ₺ 1.081,40 ₺

Çok Satan Ürünler

-%20
Çok Satan
Küçük Prens

Küçük Prens

Antoine De Saint-Exupéry
E-Kitap Yayıncılık
270,00 ₺ 214,92 ₺
-%30
Çok Satan
Simyacı (Özel Baskı)

Simyacı (Özel Baskı)

Paulo Coelho
Can Yayınları
710,00 ₺ 494,02 ₺
-%20
Çok Satan
1984 (Cep Boy)

1984 (Cep Boy)

George Orwell
Dekalog Yayınları
150,00 ₺ 119,40 ₺
-%30
Çok Satan
Satranç (Yeni Kapak)

Satranç (Yeni Kapak)

Stefan Zweig
Can Yayınları
110,00 ₺ 76,54 ₺
-%20
Çok Satan
Beyaz Diş (Cep Boy)

Beyaz Diş (Cep Boy)

Jack London
Dekalog Yayınları
125,00 ₺ 99,50 ₺