Favorilerim İstek Listesi

Ürün favori listenize eklendi

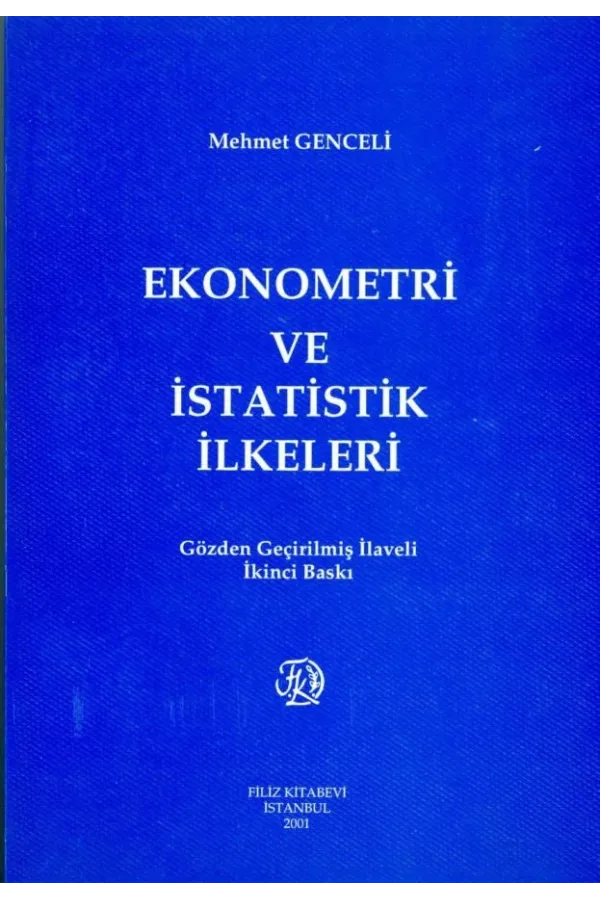
Ekonometri ve İstatistik İlkeleri
%5 İNDİRİM
Yeni

Ekonometri ve İstatistik İlkeleri

|
Yayınevi: Filiz Kitabevi
|
Kategori: Ekonomi & İktisat
480,00 ₺
455,33 ₺
🎁 24,67 ₺ kazanıyorsunuz (%5)
KDV Dahil
Baskı / Format Seçenekleri:
0.0 (0 Değerlendirme)
Ürün Değerlendirmesi

Ekonometri ve İstatistik İlkeleri

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.
menu_book

Kitap Künyesi & Özellikleri

ISBN / BARKOD 9753682085
Basım Yeri İstanbul
Baskı Sayısı 2. Basım
Kağıt Türü Kitap Kağıdı
Basım Tarihi 2001
Boyut 16.5x23.5 cm
Sayfa Sayısı 480
Kapak Türü Karton Kapak
Dil Türkçe
description

Kitap Açıklaması & Tanıtım Yazısı

içindekiler Ekonometrinin Doğuşu, Gelişimi, Günümüzdeki Yeri................................................. 1 Bölüm 1 EKONOMETRİ 1) Tanım ve Kapsam...................................................................................................... 4 2) Amaç........................................................................................................................ 7 3) Metodoloji................................................................................................................ 9 3.1) Model ve Ekonometrik Model............................................................................... 9 3.1.1) Hata Payı ve Kaynakları.......................................................................... 14 3.1.2)Ekonometrik Modelin Ayrıntıları............................................................ 16 Bölüm 2 TEK DENKLEMLİ REGRESYON MODELLERİ 1) İki Değişkenli Regresyon Modeli.......................................................................... 19 1.1) Doğrusal Regresyon............................................................................................ 21 1.2) Mocs&in Varsayımları......................................................................................... 25 1.3) Ana Kütleye İlişkin Örnekler............................................................................... 32 1.4) İki Değişkenli Doğrusal Regresyonda Parametrelerin Tahmini ve Sorunlar........ 39 1.4.1) En Küçük Kareler Yöntemi...................................................................... 44 1.4.2) En Küçük Karelerin Özellikleri................................................................ 46 1.4.3) Sapmalar Yöntemi................................................................................... 47 1.4.4) En Küçük Karelerle Uygulamalar............................................................ 51 1.4.5) Hata Paylarının Normal Dağılması.......................................................... 56 1.4.6) En Çok Benzerlik Yöntemi...................................................................... 58 1.5) Parametre Tahmin Edicilerde Aranılan Özellikler................................................. 72 1.5.1) Küçük Örnek Özellikleri......................................................................... 76 1.5.1.1) Sistematik Hatasızlık.................................................................. 76 1.5.1.2) Etkinlik....................................................................................... 77 1.5.1.3)Yeterlilik..................................................................................... 85 1.5.2) Büyük Örnek Özellikleri......................................................................... 85 1.5.2.1) Asimtotik Sistematik Hatasızlık................................................. 86 1.5.2.2) Tutarlılık.................................................................................... 87 1.5.2.3) Asimtotik Etkinlik...................................................................... 88 1.6)Doğrusal Regresyonda Tümevarım.................................................................. 89 1.6.1) Beta Tahminlerinin Dağılımı................................................................... 89 1.6.2) Beta Tahminlerinin Dağılımının İrdelenmesi.......................................... 93 1.6.3) Bazı Dağılımlara Bir Bakış..................................................................... 98 1.6.3.1) Serbestlik Derecesi Kavramı...................................................... 99 1.6.3.2) Gama Dağılımı........................................................................ 102 1.6.3.3) Khi Kare Dağılımı................................................................... 103 1.6.3.4) F Dağılımı............................................................................... 107 1.6.3.5)Student veya t Dağılımı........................................................... 111 1.6.4) Kalıntıların Varyanslarının Örnekleme Dağılımı.................................. 116 1.6.5) Normal Dağılıma Dayanan Hipotez Testleri......................................... 120 1.6.6) (3 0 ve (3, İçin Hipotez Testleri............................................................. 130 1.6.7) Parametreler İçin Güven Sınırları......................................................... 134 1.6.8) (3 0 ve P, İçin Güven Sınırları............................................................... 135 1.6.9) Güven Sınırları Yaklaşımı ile (3 0 ve P, İçin Hipotez Testleri................ 145 1.6.10) Ana Kütle Hata Payları Varyansı Var u için Güven Sınırları.............. 147 1.7) Regresyon Doğrusunun Uygunluğu............................................................... 154 1.7.1) Tahminin Standart Hatası..................................................................... 155 1.7.2) Belirginlik Katsayısı............................................................................. 157 1.7.3) Belirginlik Katsayımın İrdelenmesi...................................................... 161 1.7.4) Uyum Katsayısı.................................................................................... 162 1.8) Doğrusal Regresyonda Öngörü...................................................................... 171 1.9) Varyans Analizi Yaklaşımı............................................................................. 179 1.10) Orijinden Geçen Regresyon.......................................................................... 185 1.11) Tekrarlı Veriler ve Sonuçları......................................................................... 191 1.12) Yapısal Değişikliğin Ölçülmesi.................................................................... 197 1.13) Chow Testine İlişkin Bazı Sorunlar.............................................................. 209 1.14) Gölge Değişkenler........................................................................................ 212 1. 15)Başkaca Regresyon Modelleri...................................................................... 225 1.15.1) Tam Logaritmik Modeller................................................................... 228 1.15.2) Tam Logaritmik Modellerin İrdelenmesi............................................ 238 1.15.3) Hata Paylan İçin Normallik Testleri................................................... 252 1.15.4) Yarı Logaritmik Modeller.................................................................. 256 1.15.5)Parabol ve Hiperbol........................................................................... 269 1.16) Uygulamalar................................................................................................. 300 Bölüm 3 KORRELASYON 1) Genel Açıklama 2) Ana Kütle Korrelasyonu.......................................................................................... 344 3) Ana Kütle Korrelasyonu Katsayısı.......................... .............................................. 351 4) Normal Dağılım ve Korrelasyon............................................................................. 355 5) Doğrusal Korrelasyonda Tümevarım...................................................................... 358 5.1) Kovaryans ve Korrelasyonun Tahmini............................................................ 358 5.1.1) Örnek Korrelasyonuna Geometrik Yaklaşım........................................ 367 5.2)Korrelasyonda Hipotez Testleri....................................................................... 369 5.2.1) Ana Kütle Doğrusal Korrelasyonunun p = 0 Olması............................ 371 5.2.2) Ana Kütle Doğrusal Korrelasyonunun p * 0 olması............................. 376 5.3.) Kısmi Korrelasyon Katsayıları....................................................................... 383 6) Spearman Korrelasyon Katsayısı............................................................................ 385 6.1) Sıralamada Eş Değerlerin Bulunması........................ .................................... 388 6.2) Sıra Korelasyonundan Tümevarım.................................................................. 391 6.3) Sıra Korrelasyonuna tlişkin Uygulamalar....................................................... 395 7) Zaman Serilerinde Korrelasyon............................................................................... 399 7.1) Trend Testleri.................................................................................................. 401 7.1.1) Kendall Testi......................................................................................... 402 7.1.2) Sıra Korrelasyonu Testi........................................................................ 406 7.1.3) Cox-Stuart Testi.................................................................................... 407 7.2) Trendin Hesaplanması..................................................................................... 408 7.2.1) Trende Oranlar Yöntemi....................................................................... 409 7.2.2) Pearson Korrelasyon Katsayısı............................................................. 410 7.2.3) Trendden Farklar Yöntemi.................................................................... 411 7.2.4) Kısmi Korrelasyon Katsayısı................................................................ 412 7.3) Tamamlayıcı Yaklaşım.................................................................................... 413 7.3.1)Korrelasyon Oranları............................................................................. 426 8) Uygulamalar............................................................................................................ 430 Bölüm 4 ÇOKLU DOĞRUSAL REGRESYON MODELİ 1) Modelin Ana Hatları................................................................................................ 447 2)Çoklu Doğrusal Regresyon Modeli........................................................................ 448 2.1) Modelin Varsayımları ve Açıklanması............................................................ 448 2.2) Parametrelerin Tahmini............................ ,..................................................... 452 2.3) Standart Hataların Hesabı............................................................................... 460 2.4) Çoklu Belirginlik Katsayısı............................................................................. 467 2.4.1) Normal Denklemlere Dayanan Belirginlik Katsayısı.......................... 467 2.4.2) Uygunluk Katsayısı Seçeneği.............................................................. 470 2.4.3) Korrelasyon Matrisi........................................................................ 470 2.5) Çoklu Belirginlik Katsayısının İrdelenmesi..................................................... 472 2.6) Çoklu Regresyonda Varyans Analizi Tablosu................................................. 477 2.7) Hipotez Testleri............................................................................................... 479 2.7.1) t-Testleri............................................................................................. 479 2.7.2) Regresyon Sabiti Dışındaki Tüm Parametrelerin Birlikte Testi............ 483 2.7.3) Bazı Parametrelerin Birlikte Testi......................................................... 485 2.7.4) Bazı Parametrelerin Eşitliğinin Testi.................................................... 492 2.7.5) Doğrusal Kısıtlamalar.......................................................................... 494 2.8) t ve F Testlerinin Karşılaştırılması................................................................... 497 2.9) Çoklu Regresyonda Öngörü............................................................................ 500 2.10) Kısmi Belirginlik Katsayısının Ekonometrik İşlevi........................................ 503 2.11) Belirginlik Katsayıları Arasındaki İlişkiler.................................................... 508 2.12) Standart Kısmi Regresyon Katsayıları........................................................... 511 2.12.1) Beta Katsayılarının Asli Değişkenlerden Hesabı............................... 511 2.12.2)Ortalamalar Orijinine Göre Betaı Katsayıları...................................... 514 2.13) Bazı Spesifikasyon Hataları.......................................................................... 519 2.14)Bağımsız Değişkenlerin Seçiminde Genel Ölçütler....................................... 528 2.14.1) Yuvalanabilen Modellerde Bağımsız Değişken Seçimi..................... 529 2.14.2) Yuvalanamayan Modellerde Spesifikasyon Tercihi........................... 548 2.15) Gölge Değişkenlere Yeniden Bakış.............................................................. 560 2.15.1) Gölge Değişkenlerin Mevsim Etkisi İçin Kullanılması...................... 563 2.15.2) Gölge Değişkenlerde Suits Yöntemi ve Başkaca Gölge Değişken Modelleri.......................................................................................... 568 2.16) Matris Yaklaşımı........................................................................................... 585 2.16.1) Parametrelerin Tahmini...................................................................... 586 2.16.2) Beta Vektörünün Özellikleri.............................................................. 589 2.16.3) Belirginlik Katsayısı........................................................................... 591 2.16.4) Matris Yaklaşımında Tümevarım...................................................... 592 2.16.5) Parametreler için Bileşik Güven Bölgesi............................................ 595 2.16.6) Ho ve Y İçin Öngörüler..................................................................... 602 2.16.7)Chow Testine İlişkin Yaklaşımı......................................................... 604 Bölüm 5 VERİ VE VARSAYIMLARIN İNCELENMESİ 1) Kalıntıların Analizi.................................................................................................. 613 2) Dönüşüm Matrisi................................................................................................... 626 3) Başkaca Kalıntılar................................................................................................. 631 4) Varsayımlardan Sapmalar...................................................................................... 641 4.1) Hata Paylarının Rastlantısal Olması................................................................ 641 4.2) E (u) = 0 Koşulu............................................................................................. 642 4.3) Hata Paylarının Normal Dağılması.................................................................. 643 4.4) Heteroskedasite..................................... :........................................................ 644 4.4.1) Heteroskedasitenin Sonuçları............................................................... 645 4.4.2)Heteroskedasitenin Saptanması............................................................ 647 4.4.2.1) Sıra Korrelasyonu Testi.......................................................... 648 4.4.2.2) Bartlett Testi............................................................................ 650 4.4.2.3) Goldfeld-Quandt Testi............................................................ 659 4.4.2.4)Park ve Glesjer Testleri........................................................... 664 4.4.3)Heteroskedasitenin Özellikleri.............................................................. 667 4.4.3.1) a^'nın Bilinmesi...................................................................... 668 4.4.3.2) Oj 2 'nın Bilinmemesi................................................................ 669 4.5) Otokorrelasyon............................................................................................... 672 4.5.1) Otokorrelasyonun Nedenleri................................................................ 673 4.5.2) Otokorrelasyonun Sonuçları................................................................ 674 4.5.3) Otoregressif Şema................................................................................ 674 4.5.3.1) Birinci Mertebeden Otoregressif Şemanın Özellikleri........... 675 4.5.4) Otokorrelasyon Testleri........................................................................ 677 işaret Testi.............................................................................. 677 Durbin-Watson Testi.............................................................. 680 Durbın-Watson Testinin Uygulanması................................... 685 Durbin-VVatson Testinin İrdelenmesi................................... 688 Von Neumann Oran Testi...................................................... 695 4.5.5)Otokorrelasyonun Düzeltilmesi............................................................ 699 Birinci Farklar Yöntemi.......................................................... 699 Genelleştirilmiş Farklar Yöntemi....-....................................... 701 4.5.6) Ana Kütle Otokorrelasyon Katsayısının Tahminleri............................. 702 4.5.7) Otokorrelasyonu Düzeltmede Diğer Yöntemler................................... 705 4.5.7.1) Cochrane-Orcutt Yöntemi..................... ................................ 705 4.6) Çoklu Doğrusal Bağlantı................................................................................. 708 4.6.1) Varsayımın Kuramsal Yönü................................................................. 709 4.6.2) Ekonometride Çoklu Doğrusal Bağlantı ve Sonuçlan.......................... 718 4.6.3) Çoklu Doğrusal Bağlantının Saptanması.............................................. 723 4.6.4) Sorunla İlgili Uygulamalar................................................................... 725 4.6.5) Çoklu Doğrusal Bağlantının Düzeltilmesi............................................ 729 İşlem Gerektirmeyen Düzeltme Yöntemleri............................ 729 İşlem Gerektiren Düzeltme Yöntemleri.................................. 731 5) Uygulamalar...................................................................................................... 735
rate_review

Okur Yorumları & Değerlendirmeler

0.0
0 Müşteri Değerlendirmesi
5 Yıldız
0
4 Yıldız
0
3 Yıldız
0
2 Yıldız
0
1 Yıldız
0

Bu ürünü deneyimlediniz mi? Düşüncelerinizi diğer okurlarla paylaşın.

Müşteri Yorumları 0

Henüz Değerlendirme Yapılmamış

Bu ürün için henüz yorum yapılmadı. İlk değerlendirmeyi yapan siz olun!

Ürün Değerlendirmesi

Ekonometri ve İstatistik İlkeleri

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.

Yayınevinin Diğer Kitapları: Filiz Kitabevi

-%5
Çevrekırım

Çevrekırım

Muhammet Hamza Ünal
Filiz Kitabevi
900,00 ₺ 853,74 ₺

Benzer Ürünler

Çok Satan Ürünler

-%20
Çok Satan
Küçük Prens

Küçük Prens

Antoine De Saint-Exupéry
E-Kitap Yayıncılık
270,00 ₺ 214,92 ₺
-%30
Çok Satan
Simyacı (Özel Baskı)

Simyacı (Özel Baskı)

Paulo Coelho
Can Yayınları
710,00 ₺ 494,02 ₺
-%20
Çok Satan
1984 (Cep Boy)

1984 (Cep Boy)

George Orwell
Dekalog Yayınları
150,00 ₺ 119,40 ₺
-%30
Çok Satan
Satranç (Yeni Kapak)

Satranç (Yeni Kapak)

Stefan Zweig
Can Yayınları
110,00 ₺ 76,54 ₺
-%20
Çok Satan
Beyaz Diş (Cep Boy)

Beyaz Diş (Cep Boy)

Jack London
Dekalog Yayınları
125,00 ₺ 99,50 ₺