Favorilerim İstek Listesi

Ürün favori listenize eklendi

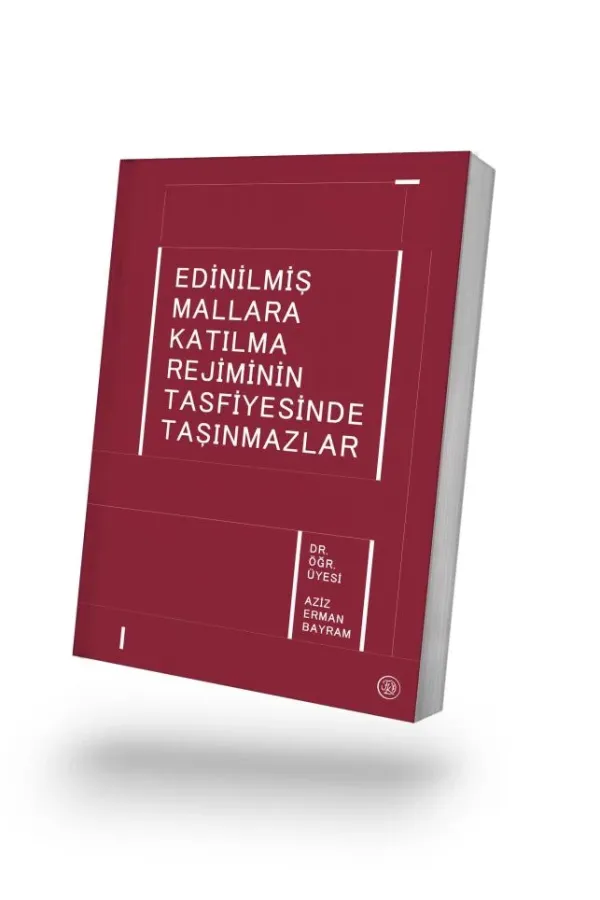
Edinilmiş Mallara Katılma Rejiminin Tasfiyesinde Taşınmazlar
%5 İNDİRİM
Yeni

Edinilmiş Mallara Katılma Rejiminin Tasfiyesinde Taşınmazlar

|
Yayınevi: Filiz Kitabevi
|
Kategori: Medeni Hukuk & Borçlar
1.380,00 ₺
1.309,07 ₺
🎁 70,93 ₺ kazanıyorsunuz (%5)
KDV Dahil
Baskı / Format Seçenekleri:
0.0 (0 Değerlendirme)
Ürün Değerlendirmesi

Edinilmiş Mallara Katılma Rejiminin Tasfiyesinde Taşınmazlar

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.
menu_book

Kitap Künyesi & Özellikleri

ISBN / BARKOD 9786255957887
Basım Yeri İstanbul
Baskı Sayısı 1. Basım
Kağıt Türü Kitap Kağıdı
Basım Tarihi 45839
Boyut 16x23 cm
Sayfa Sayısı 480
Kapak Türü Karton Kapak
Dil Türkçe
description

Kitap Açıklaması & Tanıtım Yazısı

İÇİNDEKİLER ÖNSÖZ ......................................................................................................................... V İÇİNDEKİLER ............................................................................................................ IX KISALTMALAR LİSTESİ .................................................................................... XXIII GİRİŞ .............................................................................................................................1 BİRİNCİ BÖLÜM EVLİLİK BİRLİĞİNDE MAL REJİMLERİ, BİR MAL REJİMİ TÜRÜ OLARAK EDİNİLMİŞ MALLARA KATILMA REJİMİ VE BU MAL REJİMİNİN TASFİYESİ HAKKINDA BİLGİLER I. EVLİLİK MALLARI HUKUKUNA VE MAL REJİMİNE GENEL BAKIŞ ............7 A. Evlilik Malları Hukuku ve Mal Rejimi Kavramları ..............................................7 B. Mal Rejiminde Geçerli Olan Sınırlı Sözleşme Özgürlüğü ve Tipe Bağlılık İlkesi .....................................................................................................................9 C. Yasal, Sözleşmesel, Olağan ve Olağanüstü Mal Rejimi Kavramları .................. 11 1. Genel Olarak .................................................................................................... 11 2. Yasal Mal Rejimi ............................................................................................. 11 3. Sözleşmesel (Akdî) Mal Rejimi ....................................................................... 12 4. Olağan Mal Rejimi .......................................................................................... 13 5. Olağanüstü Mal Rejimi .................................................................................... 16 II. EDİNİLMİŞ MALLARA KATILMA REJİMİ HAKKINDA GENEL BİLGİLER ............................................................................................................... 16 A. Edinilmiş Mallara Katılma Rejiminin Kanun’daki Düzenlenişi ve Bu Mal Rejimindeki Mal Kesimleri ................................................................................. 16 B. Edinilmiş Mallara Katılma Rejimindeki Mal Kesimlerine İlişkin Genel İlkeler .................................................................................................................. 19 1. Mal Kesimlerinin Değişmezliği İlkesi ............................................................. 19 2. Mal Kesimlerinin Birbirinden Ayrı Olma Niteliği .......................................... 20 3. Mal Kesimlerinde İkame (Yerine Geçme) İlkesi ............................................. 21 C. Edinilmiş Mallara Katılma Rejiminde Bireysel Mal Kesimleri ......................... 24 1. Genel Olarak .................................................................................................... 24 2. Edinilmiş Mallar .............................................................................................. 25 a. Kanundaki Tanımı ve Düzenlenişi .............................................................. 25 b. Edinilmiş Malın Temel Unsurları ................................................................ 27 i. Genel Olarak ............................................................................................ 27 ii. Karşılığını Vererek Elde Etme ................................................................ 28 iii. Mal Rejiminin Devamı Süresince Elde Etme ........................................ 29 3. Kişisel Mallar .................................................................................................. 30 D. Edinilmiş Mallara Katılma Rejiminin Devamı Süresince Evlilik Mallarının Hukuki Durumu .................................................................................................. 32 1. Genel Olarak .................................................................................................... 32 2. Eşlerden Birinin Diğer Eşle Paylı Malik Olduğu Mal Varlığı Değeri Üzerinde Tasarrufta Bulunması ....................................................................... 36 3. Edinilmiş Mallara Katılma Rejiminde Mal Rejiminin Devamı Süresince ve Tasfiyede Evlilik Mallarının Durumunu Gösterir Tablo ................................. 38 E. Edinilmiş Mallara Katılma Rejiminde Mülkiyetle Bağlantılı İspat Meseleleri ... 39 III. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN SONA ERMESİ, SONA ERMESİNİN SONUÇLARI VE TASFİYESİ HAKKINDA BİLGİLER ............. 41 A. Genel Olarak ....................................................................................................... 41 B. Mal Rejimini Sona Erdiren Nedenler ve Mal Rejiminin Sona Erme Anı ............ 42 C. Mal Rejiminin Sona Ermesinin Sonuçları ve Bu Kapsamda Tasfiyesi ............... 46 D. Mal Rejiminin Tasfiyesinin Amacı, Usulü ve Aşamaları.................................... 49 E. Mal Rejiminin Tasfiyesinde Görevli, Yetkili Mahkeme ve Yabancılık Unsuru .. 52 İKİNCİ BÖLÜM EDİNİLMİŞ MALLARA KATILMA REJİMİNDE EŞLERİN MALLARI ARASINDA BİR TAŞINMAZIN BULUNMASI VE BU DURUMDA MAL REJİMİNİN TASFİYESİ IV. EŞLERİN MALLARI ARASINDA BİR TAŞINMAZIN BULUNMASI DURUMUNDA TASFİYENİN GERÇEKLEŞTİRİLMESİ ................................. 55 A. Mal Rejiminin Tasfiyesinde Taşınmazların Yeri ve Önemi ................................ 55 B. Mal Rejiminin Tasfiyesinde Taşınmazlara Uygulanacak Kurallar ve Temel Sorunlar ............................................................................................................... 56 C. Mal Rejiminin Tasfiyesinde Eşlerin Mal Varlığında Bir Taşınmazın Bulunması Durumunda Tasfiyenin Aşamalarına Ayrıntılı Bakış ....................... 59 V. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNİN İLK ADIMLARI: TAŞINMAZLARIN GERİ ALINMASI, BİRLİKTE MÜLKİYET İLİŞKİSİNİN SONA ERDİRİLMESİ VE EŞLER ARASINDAKİ BORÇLARIN DÜZENLENMESİ .................................................................................................. 60 A. Diğer Eşteki Taşınmazların Geri Alınması (TMK m. 226/I) .............................. 60 1. Genel Olarak .................................................................................................... 60 2. Geri Alma Hakkının Eşler Arasındaki Özel Hukuki İlişkiyle Bağlantısı ........ 63 3. Uygulanması .................................................................................................... 65 B. Eşler Arasındaki Birlikte Mülkiyet İlişkisinin Sona Erdirilmesi ve Bir Eşin Taşınmazın Kendisine Verilmesi İstemi ............................................................ 66 1. Eşler Arasındaki Birlikte Mülkiyet İlişkisinin Sona Erdirilmesi ..................... 66 2. Eşlerden Birinin Eşiyle Birlikte Malik Olduğu Taşınmazın Kendisine Verilmesini İsteme Hakkı (TMK m. 226/II) ................................................... 67 a. Genel Olarak ................................................................................................ 67 b. Talepte Bulunan Eşin Üstün Yararı ............................................................. 71 c. Diğer Eşin Payının Ödenmesi (Tazminat) ................................................... 75 d. Talepte Bulunan Eşe Taşınmaz Üzerinde Tek Kişi Mülkiyetinin Sağlanması .................................................................................................. 76 e. Paylı Mülkiyete Tabi Taşınmazın Aile Konutu Olması Hâlinde Sağ Kalan Eşin Başvurabileceği Diğer Yollar ................................................... 77 C. Eşler Arasındaki Borçların Düzenlenmesi (TMK m. 226/III) ............................. 79 VI. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNDE TAŞINMAZLARIN EŞYA HUKUKU YÖNÜNDEN EŞLERİN MAL VARLIĞINA ÖZGÜLENMESİ ............................................................................ 83 A. Edinilmiş Mallara Katılma Rejiminin Tasfiyesinde Taşınmazların Mülkiyet Açısından Durumu .............................................................................................. 83 B. Eşlerin Maliki Olduğu Taşınmazlarda Mülkiyet Çeşitleri ve Mülkiyet Çeşidine Göre Taşınmazın Eşya Hukuku Yönünden Özgülenmesi ................... 94 1. Eşlerden Birinin Tek Başına Mülkiyet Hakkına Sahip Olduğu Taşınmazlar ve Bu Taşınmazların Eşlerin Mal Varlığına Özgülenmesi ............................. 94 2. Eşlerin Paylı Mülkiyetinde Bulunan Taşınmazlar ve Bu Taşınmazların Eşlerin Mal Varlığına Özgülenmesi ................................................................ 96 a. Genel Olarak ................................................................................................ 96 b. Hukuki İşlemden Kaynaklanan Paylı Mülkiyet ........................................... 97 c. Kanundan veya Mahkeme Kararından Kaynaklanan Paylı Mülkiyet ......... 98 d. İdari İşlemden Kaynaklanan Paylı Mülkiyet ............................................... 99 e. Eşlerin Bir Taşınmaz Üzerinde Paylı Mülkiyete Sahip Olup Olmadıklarının Belirlenmesi ....................................................................... 99 f. Eşlerin Paylı Mülkiyetinde Bulunan Taşınmazın Mal Rejiminin Tasfiyesinde Eşlerin Mal Varlığına Özgülenmesi .................................... 100 3. Eşlerin El Birliği Mülkiyetinde Bulunan Taşınmazlarda ............................... 103 a. Genel Olarak .............................................................................................. 103 b. Eşlerin Kanundan Kaynaklanan El Birliği Mülkiyeti ................................ 103 c. Hukuki İşlemden Kaynaklanan El Birliği Mülkiyeti (Eşler Arası Ortaklık) .................................................................................................... 104 d. Eşlerin El Birliği Mülkiyetinde Bulunan Taşınmazların Mal Rejiminin Tasfiyesinde Eşlerin Mal Varlığına Özgülenmesi .................................... 106 VII. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNDE TAŞINMAZLARIN MAL REJİMİ YÖNÜNDEN MALİK OLAN EŞİN MAL KESİMLERİNDEN BİRİNE ÖZGÜLENMESİ ................................................ 108 A. Her Bir Taşınmazın Malik Olan Eşin Mal Kesimlerinden Birine Özgülenmesi Zorunluluğu................................................................................. 108 B. Taşınmazın Mal Rejimi Yönünden Özgülenmesinde Uygulanacak Yasal Düzenlemeler ve Uyulması Gereken Temel İlkeler ......................................... 109 C. Taşınmazın Finansman Kaynağına veya Kullanım Amacına Göre Malik Olan Eşin Mal Kesimlerinden Birine Özgülenmesi ......................................... 111 D. Eşlerin Taşınmaz Üzerindeki Mülkiyet Çeşidine Göre Taşınmazın Malik Olan Eşin Mal Kesimlerinden Birine Özgülenmesinde Özellik Taşıyan Durumlar ........................................................................................................... 116 1. Eşlerden Birinin Tek Başına Mülkiyet Hakkına Sahip Olduğu Taşınmazlarda ............................................................................................... 116 a. Malik Olan Eşin Diğer Eşin Katkısı Olmaksızın Elde Ettiği Taşınmazlar ............................................................................................... 116 i. Mal Rejiminin Başlangıcında Eşlerden Birine Ait Bulunan veya Mal Rejiminin Sona Ermesinden Sonra Elde Edilen Taşınmazlar............... 116 ii. Karşılıksız Kazandırma veya Karma Bağış Yoluyla Elde Edilen Taşınmazlar .......................................................................................... 120 1) Karşılıksız Kazandırma Yoluyla Elde Edilen Taşınmazların Özgülenmesi ......................................................................................... 120 a) Genel Olarak ................................................................................ 120 b) Yargıtayın Eşler Arasında Gerçekleştirilen Taşınmaz Satış İşleminin Aslında Karşılıksız Kazandırma Niteliğinde Olduğu Yönündeki İddianın Ancak Yazılı Belgeyle İspatlanabileceğine İlişkin İçtihadı ve Bunun Eleştirisi .............. 124 c) Yargıtayın Eşlerden Birinin Anne veya Babasından “Satın Aldığı” Taşınmazların Aslında Ona Karşılıksız Kazandırma Yoluyla İntikal Edip Etmediğine İlişkin İçtihatları ve Bunların Eleştirisi ........................................................................ 130 i) Yargıtay 8. Hukuk Dairesinin Uygulaması ve Bunun Eleştirisi ................................................................................... 130 aa. Yargıtay 8. Hukuk Dairesinin Uygulaması ........................ 130 bb. Değerlendirme ................................................................... 131 ii) Yargıtay 2. Hukuk Dairesinin Konuya İlişkin Kararları ve Değerlendirilmesi .................................................................... 135 aa. İlk Kararları ........................................................................ 135 bb. Sonraki Tarihli Kararları ................................................... 136 cc. Değerlendirme.................................................................... 139 2) Karma Bağış Yoluyla Edinilen Taşınmazların Özgülenmesi ........... 140 iii. Miras Yoluyla Elde Edilen Taşınmazlar .............................................. 141 iv. Mal Rejimi Devam Ederken Eşin Salt Kendi Kaynaklarıyla Elde Ettiği ve İkame İlkesine Göre Özgülenmesi Gereken Taşınmazlar ...... 146 b. Malik Olmayan Eşin Katkısıyla Elde Edilen Taşınmazlar ........................ 155 c. Mevcut Bir Taşınmaz Üzerinde İpotek Tesis Etmek veya Var Olan İpoteği Artırmak Suretiyle Edinilen Taşınmazlar ..................................... 158 2. Eşlerin Paylı Mülkiyetinde Bulunan Taşınmazlarda ..................................... 159 a. Genel Olarak .............................................................................................. 159 b. Malik Olan Eşin Diğer Eşin Katkısı Olmaksızın Elde Ettiği Paylı Mülkiyet Payı ............................................................................................ 160 c. Diğer Eşin Katkısıyla Edinilen Paylı Mülkiyet Payı ................................. 160 d. Mevcut Bir Taşınmaz Üzerinde İpotek Tesis Etmek veya Var Olan İpoteği Artırmak Suretiyle Edinilen Paylı Mülkiyet Payı ......................... 163 e. Yargıtayın Paylı Mülkiyete Tabi Olarak ve Eşit Paylarla Edinilen Taşınmazlarda Taşınmaz Paylarının Eşlerin Kişisel Mal Kesimlerine Özgülenmesi Gerektiğine İlişkin Uygulaması ve Bunun Değerlendirilmesi...................................................................................... 163 3. Eşlerin El Birliği Mülkiyetinde Bulunan Taşınmazlarda ............................... 169 a. Genel Olarak .............................................................................................. 169 b. Malik Olan Diğer Eşin Katkısı Olmaksızın Edindiği Ortaklık Payı .......... 170 c. Diğer Eşin Katkısıyla Edinilen Ortaklık Payı ............................................ 170 d. Mevcut Bir Taşınmaz Üzerinde İpotek Tesis Etmek veya Var Olan İpoteği Artırmak Suretiyle Edinilen Ortaklık Payı ................................... 171 VIII. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNDE TAŞINMAZA İLİŞKİN BORÇLARIN EŞİN MAL KESİMLERİNDEN BİRİNE TAHSİS EDİLMESİ ........................................................................... 171 A. Edinilmiş Mallara Katılma Rejiminin Tasfiyesinde Borçların Tahsisi Hakkında Genel Bilgiler ................................................................................... 171 B. İpoteğe Dayalı Borcun Tahsisi .......................................................................... 174 1. Genel Olarak .................................................................................................. 174 2. Tamamen İpoteğe Dayalı Borçla Elde Edilen Taşınmazlar ........................... 178 3. Malik Olan Eşin Hem Öz Kaynaklarını Hem de İpoteğe Bağlı Borç Kullanarak Elde Ettiği Taşınmazlar .............................................................. 179 4. İpoteğe Dayalı Borcun Yanında Malik Olmayan Eşin Katkısıyla İktisap Edilen Taşınmazlar ........................................................................................ 180 5. İkinci Bir Taşınmaza İpotek Tesis Edilmesi Yoluyla İktisap Edilen Taşınmazlar ................................................................................................... 181 C. İpoteğe Dayalı Borcun Yeniden Tahsis Edilmesi .............................................. 182 1. Genel Olarak .................................................................................................. 182 2. İpotekli Borcun Faizinin Diğer Mal Kesiminden veya Diğer Eş Tarafından Ödenmesi ....................................................................................................... 183 3. İpotekli Borcun Faizinin Diğer Mal Kesiminden ve Diğer Eş Tarafından Ödenmesine Karşın Borcun Yeniden Tahsis Edilmeyeceği Hâller .............. 185 a. Genel Olarak .............................................................................................. 185 b. İpotekli Borcun Faizinin Kişisel Mal Niteliğindeki Taşınmazın Kira Gelirinden Ödenmesi ................................................................................ 185 c. İpotekli Borcun Faizinin Evlilik Birliğinin Giderlerine Katılma Borcunun İfası Kapsamında Ödenmesi ..................................................... 186 4. İpotekli Borcun İtfasının Başka Bir Mal Kesiminden Gerçekleştirilmesi Durumunda İpoteğe Dayalı Borcun Tahsisi .................................................. 187 5. İpotekli Borcun İtfası ile Faiz Ödemelerinin Farklı Mal Kesimlerinden Gerçekleştirilmesi .......................................................................................... 188 IX. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNDE TAŞINMAZLARLA BAĞLANTILI DEĞER ARTIŞ PAYI ALACAĞI ........... 189 A. Değer Artış Payı Alacağının Öngörülmesinin Nedeni ve Önemi ...................... 189 B. Başlangıçtaki (Nominal) Değer Garantisi ......................................................... 193 C. Değer Artış Payı Alacağının Hukuki Niteliği .................................................... 195 D. Değer Artış Payı Alacağının Koşulları .............................................................. 197 1. Genel Olarak .................................................................................................. 197 2. Eşlerden Birinin Diğer Eşe Ait Mal Varlığı Değerine Katkı Yapması .......... 198 3. Katkının Belirli Bir Malın Edinilmesinde, İyileştirilmesinde veya Korunmasında Kullanılması .......................................................................... 204 4. Katkının Karşılıksız Olması ve Bağışlama Amacıyla Yapılmaması ............ 208 5. Değer Artışının Gerçekleşmesi ...................................................................... 212 a. Genel Olarak .............................................................................................. 212 b. Konjonktürel Değer Artışı ......................................................................... 213 E. Değer Artış Payı Alacağının Hesaplanması ....................................................... 216 1. Değer Artışının Belirlenmesi ......................................................................... 216 2. Eşinin Malına Yatırım Yapan Eşin Katkısının Belirlenmesi ......................... 219 3. Eşlerin Değer Artışına Katılım Oranlarının Belirlenmesi .............................. 219 4. Aynı Mal Varlığı Değerine Zaman İçinde Birden Çok Kez Katkı Yapılması ...................................................................................................... 221 5. Farklı Mal Varlığı Değerlerine Birden Fazla Katkı Yapılması ...................... 228 F. Katkı Yapılan Malın Daha Önce Elden Çıkarılmış Olması Hâlinde Değer Artış Payı Alacağının Belirlenmesi ................................................................... 231 G. Değer Artış Payının Mal Kesimlerine Özgülenmesi ......................................... 234 1. Değer Artış Payı Alacağının Katkıda Bulunan Eşin Mal Kesimlerinden Birine Özgülenmesi Bakımından Geçerli Olan Genel Kural ......................... 234 2. Farklı Mal Varlığı Değerlerine Katkıda Bulunulması Hâlinde Değer Artış Payı Alacağının Katkıda Bulunan Eşin Mal Kesimlerinden Birine Özgülenmesi .................................................................................................. 235 3. Değer Artış Payı Borcunun Kendisine Katkıda Bulunulan Eşin Mal Kesimlerine Tahsisi ....................................................................................... 239 a. Genel Olarak .............................................................................................. 239 b. Global Hesaplaşmayla Bağlantılı Özel Durumlar ..................................... 239 i. Tüm Katkıların Malik Olan Eşin Aynı Mal Kesimine Özgülenen Mallarına Yapılması ............................................................................. 239 ii. Katkıların Farklı Mal Kesimlerine Özgülenen Mallara Yapılması ve Hepsine Değer Artışının İsabet Etmesi................................................. 240 iii. Katkıların Farklı Mal Kesimlerine Yapılması ve Bazılarına Değer Artışının Bazılarına Değer Kaybının İsabet Etmesi Ancak Değer Artışının Daha Fazla Olması ................................................................ 242 iv. Katkıların Farklı Mal Kesimlerine Yapılması ve Bazılarına Değer Artışının Bazılarına Değer Kaybının İsabet Etmesi Ancak Değer Kaybının Fazla Olması ......................................................................... 244 v. Katkıların Farklı Mal Kesimlerine Özgülenen Mallara Yapılması ve Hepsine Değer Kaybının İsabet Etmesi ................................................ 246 H. Değer Artış Payı Alacağının Muacceliyeti, İfası ve Değer Artış Payı Alacağından Vazgeçme .................................................................................... 248 1. Muacceliyeti ve İfası...................................................................................... 248 2. Değer Artış Payı Alacağından Vazgeçme ...................................................... 253 I. Özel Bir İnceleme: Paylı Mülkiyete Tabi Taşınmazlarda Değer Artış Payı Alacağı .............................................................................................................. 255 1. Paylı Mülkiyete Tabi Taşınmazlarda Payın Eşlerin Mal Varlığına ve Pay Sahibi Olan Eşin Mal Kesimlerinden Birine Özgülenmesi .......................... 255 2. Paylı Mülkiyete Tabi Taşınmazlarda Bir Eşin Diğerinin Taşınmazdaki Payının Edinilmesinde Katkıda Bulunması ................................................... 256 3. Paylı Mülkiyete Tabi Taşınmazlarda Eşinin Payının Edinilmesinde Katkıda Bulunan Eşin Değer Artış Payı Alacağının Hesaplanması ............. 260 X. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNDE TAŞINMAZLARLA BAĞLANTILI DEĞİŞKEN DENKLEŞTİRME ALACAĞI ............................................................................................................. 267 A. Denkleştirme Alacağı Hakkında Genel Bilgiler ve Denkleştirme Alacağının Öngörülme Nedeni ............................................................................................ 267 B. Değişken Denkleştirme Alacağının Hukuki Niteliği ......................................... 269 C. Değişken Denkleştirme Alacağının Olağan Denkleştirme Alacağından ve Değer Artış Payı Alacağından Farkı ................................................................. 270 1. Olağan Denkleştirme Alacağından Farkı ....................................................... 270 2. Değer Artış Payı Alacağından Farkı .............................................................. 272 D. Değişken Denkleştirme Alacağının Koşulları ................................................... 274 E. Değişken Denkleştirme Alacağının Eşin Mal Kesimlerinden Birine Özgülenmesi ..................................................................................................... 276 1. Malik Olan Eşin Her İki Mal Kesiminden Gelen Kaynaklarla Edinilen Malın ve Bununla Bağlantılı Olarak Değişken Denkleştirme Alacağının Özgülenmesi .................................................................................................. 276 2. Malik Olan Eşin Hâlihazırda Mal Kesimlerinden Birine Dâhil Olan Bir Mala Sonradan Diğer Mal Kesiminden Katkıda Bulunulması Durumunda Özgüleme ...................................................................................................... 278 F. Değişken Denkleştirme Alacağının Hesaplanması ............................................ 280 G. Krediyle (İpoteğe Dayalı Borçlanma Yoluyla) Edinilen Taşınmazlar Yönünden Alacakların Hesaplanmasında Yargıtayın Uyguladığı Yöntem ...... 288 1. Yargıtayın Uyguladığı Yöntem Hakkında Bilgiler, Yararlanılabilecek Formül ve Hesap Tablosu .............................................................................. 288 a. Yargıtayın Uyguladığı Yöntem Hakkında Bilgiler .................................... 288 b. Yararlanılabilecek Formül ve Hesap Tablosu ........................................... 291 c. Ayrık Durumlar ......................................................................................... 292 2. Yargıtayın Uyguladığı Yöntemin Bir Örnek Üzerinden Gösterilmesi .......... 293 H. Değişken Denkleştirme Alacağının Muacceliyeti, İfası ve Değişken Denkleştirme Alacağından Vazgeçme .............................................................. 296 XI. EVLİLİKTEN ÖNCE EDİNİLEN TAŞINMAZLARDA MEYDANA GELEN DEĞER ARTIŞININ MALİK OLAN EŞİN MAL KESİMLERİ ARASINDA DAĞITILMASI (TMK m. 230) VE İSTİSNAİ OLARAK MALİK OLMAYAN EŞLE PAYLAŞILMASI (TMK m. 227) ........................................ 297 A. Evlilikten Önce Edinilen Taşınmazlarda Meydana Gelen Değer Artışının Malik Olan Eşin Mal Kesimleri Arasında Dağıtılması (TMK m. 230) ............. 297 B. Evlilikten Önce Edinilen Taşınmazlarda Meydana Gelen Değer Artışının İstisnai Olarak Malik Olmayan Eşle Paylaşılması (TMK m. 227) ................... 298 XII. İPOTEĞE DAYALI BORCA İSABET EDEN DEĞER ARTIŞININ MALİK OLAN EŞİN MAL KESİMLERİ ARASINDA DAĞITILMASI (TMK m. 230) VE İSTİSNAİ OLARAK MALİK OLMAYAN EŞLE PAYLAŞILMASI (TMK m. 227) ..................................................................................................... 300 A. İpoteğe Dayalı Borca İsabet Eden Değer Artışı ve Bu Değer Artışının Kime Ait Olacağı Sorunu ........................................................................................... 300 B. İpoteğe Dayalı Borca İsabet Eden Değer Artışının Malik Olan Eşin Mal Kesimleri Arasında Dağıtılması ........................................................................ 303 1. İpoteğe Dayalı Borca İsabet Eden Değer Artışının Malik Olan Eşin Mal Kesimleri Arasında Dağıtılması Konusundaki Genel Kural .......................... 303 2. İpoteğe İsabet Eden ve Malik Olan Eşin Mal Kesimlerine Paylaştırılacak Olan Değer Artış Payının Hesaplanması ve Dağıtılması .............................. 305 3. İpoteğe Dayalı Borca İsabet Eden Değer Artışının Yeniden Dağıtılması ..... 308 a. Genel Olarak .............................................................................................. 308 b. İpoteğe Dayalı Borca İsabet Eden Değer Artışının Yeniden Dağıtılmasını Gerektiren Birinci Durum: İpotekli Borcun Faizlerinin Malik Olan Eşin Diğer Mal Kesimi Tarafından Ödenmesi ...................... 308 c. İpoteğe Dayalı Borca İsabet Eden Değer Artışının Yeniden Dağıtılmasını Gerektiren İkinci Durum: İpotek Borcunun İtfası .............. 310 4. İpoteğe Dayalı Borca İsabet Eden Değer Artışının Yeniden Dağıtılmayacağı Hâller.................................................................................. 310 a. Genel Olarak .............................................................................................. 310 b. Faizin Kişisel Mal Niteliğindeki Taşınmazın Kira Gelirinden Ödenmesi .................................................................................................. 311 c. Kişisel Mal Niteliğindeki Taşınmazın Aile Konutu Olarak Kullanılması .............................................................................................. 312 C. İpoteğe Dayalı Borca İsabet Eden Değer Artış Payının Malik Olmayan Eşle Paylaşılması ...................................................................................................... 312 1. İpoteğe Dayalı Borca İsabet Eden Değer Artış Payının İstisnai Olarak Katkıda Bulunan Eşle Paylaşılmasını Gerektiren Durum.............................. 312 2. İpoteğe Dayalı Borca İsabet Eden ve Malik Olmayan Eşin Mal Kesimlerinden Birine Özgülenecek Olan Değer Artış Payının Hesaplanması ................................................................................................ 315 D. İpoteğe Dayalı Borç Bakımından Değer Artış Payı ve Değişken Denkleştirme Alacağının Bir Arada Bulunduğu Hâllere Bazı Örnekler ........... 316 1. Eşlerden Birinin Tek Başına Malik Olduğu Taşınmaza Yapılan Katkı Bakımından ................................................................................................... 316 2. Eşlerin Paylı Mülkiyetinde Bulunan Taşınmaza Yapılan Katkı Bakımından ................................................................................................... 320 XIII. EDİNİLMİŞ MALLARA KATILMA REJİMİNİN TASFİYESİNDE TAŞINMAZLARIN DEĞERİNİN BELİRLENMESİ ...................................... 326 A. Taşınmazların Değerinin Belirlenmesinin Anlamı, Mal Rejiminin Tasfiyesinde Taşınmazların Değerinin Belirlenmesinin Önemi ve Taşınmazların Değerinin Belirlenmesine İlişkin Yasal Düzenlemeler ............ 326 1. Taşınmazın Değerinin Belirlenmesinin Anlamı ............................................ 326 2. Mal Rejiminin Tasfiyesinde Taşınmazın Değerinin Doğru Olarak Belirlenmesinin Önemi.................................................................................. 326 3. Mal Rejiminin Tasfiyesinde Taşınmazların Değerinin Belirlenmesine İlişkin Yasal Düzenlemeler ........................................................................... 327 B. Mal Rejiminin Tasfiyesinde Değerlemeye Tabi Tutulacak Olan Taşınmazlar .. 329 1. Genel Olarak .................................................................................................. 329 2. Yargıtayın Hazine Arazisi Üzerine İnşa Edilen Yapının Değerlemesi Konusundaki Bir Kararı ve Bu Kararın Değerlendirilmesi .......................... 332 C. Mal Rejiminin Tasfiyesinde Değerleme Zamanı ............................................... 335 1. Genel Olarak .................................................................................................. 335 2. Yargıtayın Eklenecek Değer Kapsamında Olan Taşınmazların Değerlemesinde Tasfiye Anındaki Değerin Esas Alınmasına İlişkin Uygulaması ve Bunun Değerlendirilmesi...................................................... 339 D. Ana Değerleme (Kıymet Takdiri) Ölçütü Olarak Taşınmazın Sürüm Değeri ... 344 1. Mal Rejiminin Tasfiyesinde Taşınmazın Sürüm Değerinin Esas Alınması Gereği ............................................................................................................ 344 2. Mal Rejiminin Tasfiyesinde Taşınmazın Sürüm Değerinin Belirlenmesi .... 347 a. Genel Olarak .............................................................................................. 347 b. Değerleme Yöntemleri .............................................................................. 349 i. Genel Olarak .......................................................................................... 349 ii. İstatistiksel (Karşılaştırmalı) Yöntem ................................................... 351 iii. Hedonik Yöntem.................................................................................. 352 iv. Maliyet (Gerçek Değer) Yöntemi ........................................................ 354 v. Gelir Kapitalizasyonu Yöntemi ............................................................ 354 vi. Karma Değer Yöntemi ......................................................................... 355 vii. Yöntemsel Çoğulculuk ....................................................................... 356 c. Sürüm Değerinde Yapılması Gereken Düzeltmeler .................................. 357 i. Taşınmaz Üzerindeki Kısıtlamaların Dikkate Alınması ........................ 357 ii. Satış Masraflarının Düşülmesi .............................................................. 357 E. İstisnai Değerleme Ölçütü Olarak Gelir Değeri Esası: Tarımsal İşletmelerin Değerlemesi ...................................................................................................... 358 1. Tarımsal İşletmelerin Değerlemesinde Gelir Değerinin Esas Alınması Gereği ............................................................................................................ 358 2. Gelir Değerinin Esas Alınmasının Koşulları ................................................. 361 3. Gelir Değeri Kavramı ve Hesaplanması ........................................................ 366 4. Tarımsal İşletmede Meydana Gelen Değer Artışına Katılma ........................ 367 5. Tarımsal İşletmenin Katılma Alacağına, Denkleştirme veya
rate_review

Okur Yorumları & Değerlendirmeler

0.0
0 Müşteri Değerlendirmesi
5 Yıldız
0
4 Yıldız
0
3 Yıldız
0
2 Yıldız
0
1 Yıldız
0

Bu ürünü deneyimlediniz mi? Düşüncelerinizi diğer okurlarla paylaşın.

Müşteri Yorumları 0

Henüz Değerlendirme Yapılmamış

Bu ürün için henüz yorum yapılmadı. İlk değerlendirmeyi yapan siz olun!

Ürün Değerlendirmesi

Edinilmiş Mallara Katılma Rejiminin Tasfiyesinde Taşınmazlar

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.

Yayınevinin Diğer Kitapları: Filiz Kitabevi

-%5
Çevrekırım

Çevrekırım

Muhammet Hamza Ünal
Filiz Kitabevi
900,00 ₺ 853,74 ₺

Benzer Ürünler

-%19
Stokta yok
Marriage And Divorce

Marriage And Divorce

Henry Clay Whitney
Efe Akademi Yayınları
420,00 ₺ 341,63 ₺
-%19
Stokta yok
Modern Land Law

Modern Land Law

Edward Jenks
Efe Akademi Yayınları
560,00 ₺ 455,50 ₺

Çok Satan Ürünler

-%20
Çok Satan
Küçük Prens

Küçük Prens

Antoine De Saint-Exupéry
E-Kitap Yayıncılık
270,00 ₺ 214,92 ₺
-%30
Çok Satan
Simyacı (Özel Baskı)

Simyacı (Özel Baskı)

Paulo Coelho
Can Yayınları
710,00 ₺ 494,02 ₺
-%20
Çok Satan
1984 (Cep Boy)

1984 (Cep Boy)

George Orwell
Dekalog Yayınları
150,00 ₺ 119,40 ₺
-%30
Çok Satan
Satranç (Yeni Kapak)

Satranç (Yeni Kapak)

Stefan Zweig
Can Yayınları
110,00 ₺ 76,54 ₺
-%20
Çok Satan
Beyaz Diş (Cep Boy)

Beyaz Diş (Cep Boy)

Jack London
Dekalog Yayınları
125,00 ₺ 99,50 ₺