Favorilerim İstek Listesi

Ürün favori listenize eklendi

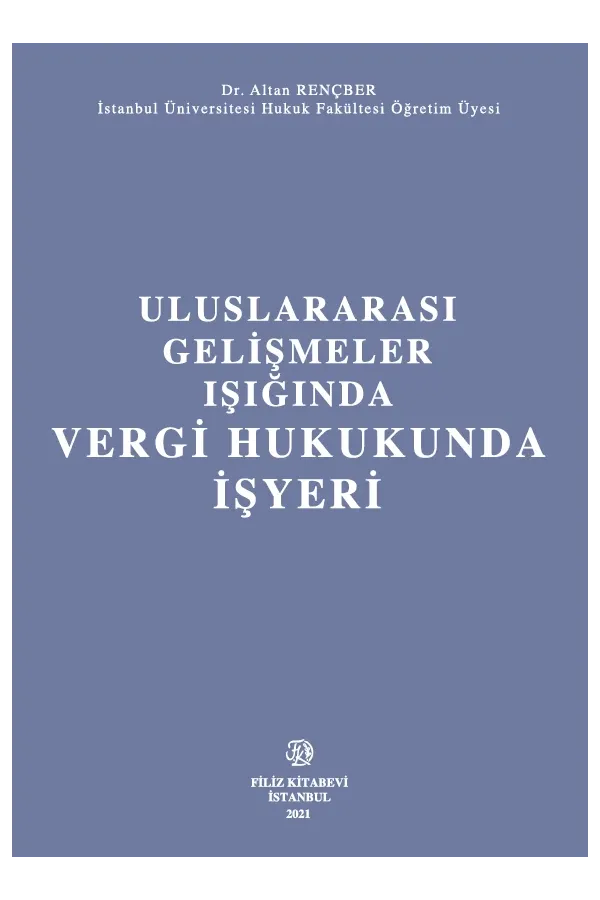
Uluslararası Gelişmeler Işığında Vergi Hukukunda İşyeri
%5 İNDİRİM
Yeni

Uluslararası Gelişmeler Işığında Vergi Hukukunda İşyeri

|
Yayınevi: Filiz Kitabevi
|
Kategori: Kamu, Anayasa & İdare Hukuku
960,00 ₺
910,66 ₺
🎁 49,34 ₺ kazanıyorsunuz (%5)
KDV Dahil
Baskı / Format Seçenekleri:
0.0 (0 Değerlendirme)
Ürün Değerlendirmesi

Uluslararası Gelişmeler Işığında Vergi Hukukunda İşyeri

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.
menu_book

Kitap Künyesi & Özellikleri

ISBN / BARKOD 9789753686587
Basım Yeri İstanbul
Baskı Sayısı 1. Basım
Kağıt Türü Kitap Kağıdı
Basım Tarihi 44440
Boyut 16x23 cm
Sayfa Sayısı 480
Kapak Türü Karton
Dil Türkçe
description

Kitap Açıklaması & Tanıtım Yazısı

ÖNSÖZ V KISALTMALAR CETVELİ XVII TABLOLAR LİSTESİ            XIX GİRİŞ      1 BİRİNCİ BÖLÜM KAVRAMSAL AÇIKLAMALAR KAVRAM  7 Türk Hukukunda İşyeri Kavramı  7 Türk Vergi Hukukunda İşyeri 7 Genel Olarak  7 Benzer Kavramlar 12 İş Merkezi 12 Daimi Temsilci  13 İrtibat Bürosu  14 Bağımlı Acente  16 Ticari İşletme  17 Türk İş Hukukunda İşyeri  18 Türk Borçlar Hukukunda İşyeri  20 Ara Değerlendirme  20 Uluslararası Vergi Hukukunda İşyeri Kavramı  20 Kavramın İşlevi ve Önemi  22 Türk Vergi Hukuku Açısından  22 Vergi Usul Kanunu Açısından  22 Gelir Vergisi Kanunu Açısından  23 Kurumlar Vergisi Kanunu Açısından  24 Katma Değer Vergisi Kanunu Açısından  25 Çifte Vergilendirmeyi Önleme Anlaşmaları Açısından  26 Ticari Kazançlar  28 Temettüler  29 Faiz  29 Gayri Maddi Hak Bedelleri  29 Diğer Gelirler  30 İşyerine İlişkin Hükümler Kullanılarak Vergiden Kaçınılması  30 İşyeri Statüsünden Kaçınılması  31 Komisyon Sözleşmeleri Yoluyla 31 Faaliyetlerin Bölünmesi Yoluyla  32 Hazırlayıcı ve Yardımcı Faaliyetler Yoluyla  32 Kârların İşyerlerine Sınırlanarak Atfedilmesi  33 Kasıtlı Olarak İşyeri Yaratılması  33 Muafiyet - İstisna Rejimleri 33 Finansal Yapılanmalar  34 Ekonominin Dijitalleşmesi  35 İşyerinin Bağlama Noktası Olarak Kullanılmasının Ardındaki Temel Nedenler 37 TARİHSEL SÜREÇ İÇİNDE İŞYERİ KAVRAMININ GELİŞİMİ  38 Model Anlaşmalar Öncesi Çifte Vergilendirmeyi Önleme Anlaşmalarındaki Durum  40 Birleşmiş Milletler Model Anlaşmaları  41 1928 Milletler Cemiyeti Model Anlaşması  42 1943 Meksika Taslağı - 1946 Londra Taslağı 42 OECD Model      Anlaşmaları             45 1963 OECD     Model Anlaşması   45 1977 OECD     Model Anlaşması   46 1977 OECD     Model Anlaşması Sonrası       47 Ara Değerlendirme  47 2017 OECD Modeli ve Sonrası  48 Bağımlı Acente Statüsündeki İşyeri  49 Belirli Faaliyet İstisnaları  51 Faaliyetlerin Bölünmesi  52 Ekonominin Dijitalleşmesi ile Karşılaşılan Sorunlar  53 Matrah Aşındırma ve Kar Aktarımını Önlemek İçin Vergi Anlaşmalarıyla Bağlantılı Tedbirlerin Uygulanması Üzerine Çok Taraflı Enstrüman (MLI)  53 İKİNCİ BÖLÜM İŞYERİNİN VARLIĞI İÇİN ARANAN ŞARTLAR GENEL OLARAK 55 İŞYERİNİN NESNEL ŞARTLARI  56 Genel Olarak  56 İşin Yürütüldüğü Yer Şartı 57 Genel Olarak  57 Pozitif Liste  60 Ofis  62 Şube ve Yönetim Yerleri  63 Fabrika 64 Atölye  64 Doğal Kaynaklar  65 Mağaza ve Diğer Satış Yerleri  65 Boru Hatları ve İnsansız Ekipmanlar  66 Elektrik Kabloları, Telekomünikasyon Kabloları ve Kıyı Ötesi Kablolar           66 Sunucular  67 Uydular  68 Gemiler  68 Gemilerde Yürütülen Ticari Faaliyetler  68 Makine ve Ekipman  69 Menkul Kıymetler ve Banka Hesapları  70 Yazılım ve Patentler  71 İnsanlar Hayvanlar ve Tarım 71 Ev Ofisler  72 Ayırt Edici Yer-Konum Şartı 73 Genel Olarak  73 Coğrafi ve Ticari Bağdaşıklık Ölçütü  77 Coğrafi Bağdaşıklık  79 Ticari Bağdaşıklık 84 III. İŞYERİNİN ÖZNEL ŞARTLARI  85 Kullanım Hakkı Şartı  85 Genel Olarak  85 Yasal Kullanım - Gerçek Kullanım Farkı  87 OECD Model Şerhi 2017 Değişiklikleri ile Getirilen Yenilikler  88 Etkin Kullanım Yetkisi Ölçütü  88 Mevcudiyetin Derecesi Ölçütü  91 Gerçekleştirilen Faaliyet Ölçütü  92 Süreklilik Şartı 92 Genel Olarak  92 Sürenin Hesaplanması  95 Sürenin Başlangıcı 95 Sürenin Bitişi  96 Tekrarlama ve Kesinti  97 Tekrarlama  97 Kesinti  99 ) Genel Kural  99 ) İstisnalar  100 Süreklilik Şartının İstisnası  101 Süreklilik Şartına İlişkin Değerlendirmeler  101 İŞYERİNİN İŞLEVSEL ŞARTLARI 102 Genel Olarak  102 İş Kavramı  103 Teşebbüsün İşi Şartı  105 İşin Teşebbüs İşi Niteliğinde Olması  105 Anlaşmalarda Hariç Tutulan Faaliyetler  105 Uluslararası Gemicilik ve Hava Taşımacılığı Faaliyeti  105 Tarım, Ormancılık ve Balıkçılık  107 Hazırlayıcı ve Yardımcı Faaliyetler ve Negatif Liste 108 Bağlantı Şartı: İşin İşyeri Aracılığıyla Yürütülme  109 Genel olarak  109 İşin Yürütüldüğü Yerde Temel İş Faaliyetine Sağlanan Katkı 111 Özellikli Durumlar 112 Kiralama İşlemlerinin Değerlendirilmesi 112 Telekomünikasyon İşlemlerinin Değerlendirilmesi 113 İşçilerin Durumunun Değerlendirilmesi 113 HİZMET İŞYERİ İÇİN GEREKEN ŞARTLAR 113 BAĞLI ORTAKLIK İŞYERİ İÇİN GEREKEN ŞARTLAR  121 Genel Olarak  121 Bağlı Ortaklık İşyeri Oluşması İçin Şartlar  123 Bağlı Ortaklık İşyeri Oluşması için Gereken Nesnel Şartlar  123 Bağlı Ortaklık İşyeri Oluşması için Gereken Öznel Şartlar 124 Bağlı Ortaklık İşyeri Oluşması için Gereken İşlevsel Şartlar  125 Boş - Paravan Şirketler Aracılığıyla Bağlı Ortaklık İşyeri 126 ÜÇÜNCÜ BÖLÜM YAPIM İŞYERİ OECD MODEL ANLAŞMASI UYARINCA YAPIM İŞYERLERİ 129 Hükmün Tarihçesi ve Barındırdığı Temel Sorunlar  130 Temel Kural İşyeri - Yapım İşyeri Hükmü İlişkisi  132 Yapım İşyeri Hükmünün Diğer Hükümler İle İlişkisi  135 Yapım İşyeri Oluşması İçin Gerekli Şartlar  136 Nesnel Şartlar - İşin Yürütüldüğü Yer Şartı  136 İnşaat Yapım ve Kurma Faaliyetleri  137 Yerinde Planlama ve Denetim  138 İlişkili Şirketlere Ait Projelerin Özdeşleştirilmesi  139 Nesnel Şartlara İlişkin Sorun ve Sorunsallar  140 Öznel Şartlar  142 Genel Olarak  142 Süreye İlişkin Şartlar 144 Sürenin Başlangıç Tarihi  146 Sürenin Bitiş Tarihi  147 Kesintilerin Sürelere Olan Etkisi 149 Üçgen Yapılanmalar ve Sürelere Olan Etkisi  152 İşlevsel Şart - Teşebbüs Faaliyeti Şartı 152 Yapım İşyerine İlişkin Hükmün Kötüye Kullanılması  153 Tarihsel Olarak  154 Temel Amaç Testi 156 OECD Model Anlaşmasındaki Temel Amaç Testine Seçenek Hüküm  160 Ticari ve Coğrafi Açıdan Bağdaşıklık Ölçütleri  161 Ticari Bağdaşıklık 162 Sözleşmelerin Önemi  162 Müşterinin Önemi 163 Yapısal Varlık ve Önemi  164 Özdeş Teknik Unsurların Önemi  165 Coğrafi Bağdaşıklık  166 Yapım İşyerlerinde Karların Atfedilmesi  168 BM MODEL ANLAŞMASI UYARINCA YAPIM İŞYERLERİ  169 TÜRKİYE UYGULAMASI 170 ÇEŞİTLİ ÜLKELERİN POZİTİF HUKUKLARINDA YER ALAN DÜZENLEMELER VE ANLAŞMA UYGULAMALARI 171 Almanya 171 Amerika Birleşik Devletleri  174 Birleşik Krallık  176 Çin Halk Cumhuriyeti  178 İtalya  180 DÖRDÜNCÜ BÖLÜM ACENTE İŞYERİ KAVRAM  183 TARİHSEL SÜREÇ İÇİNDE ACENTE İŞYERİ KAVRAMININ GELİŞİMİ 185 TEMEL KURAL İŞYERİ - ACENTE İŞYERİ HÜKMÜ İLİŞKİSİ 189 ACENTE İŞYERİ OLUŞMASI İÇİN GEREKEN ŞARTLAR  190 Sözleşme Akdetme veya Sözleşme Akdetmede Başlıca Rolü Oynama  193 Genel Olarak  193 Sözleşmeleri Mutaden Akdetmek  196 Fiilen Yetki Kullanımı  197 Sıklık  200 Süreklilik  202 Sözleşmeleri Temelde Değişiklik Yapmadan Rutin Olarak Akdetmede Başlıca Rolü Oynamak . 203 Reklam ve Pazarlama Faaliyetlerinin Durumu  204 Tedarik Faaliyetlerinin Durumu  205 Sözleşmeleri Teşebbüs Adına Akdetmek  205 Genel Olarak  206 Komisyon Anlaşmaları 207 MLI ve 2017 OECD Model Anlaşması Öncesi 207 Fransa - Societe Zimmer LTD Davası 208 Fransa - Valueclick Davası  210 Norveç - Dell Products Davası  210 İtalya - Philip Morris Davası 211 İtalya - Boston Scientific Davası 212 İspanya -DSM Nutritional Products Europe Davası  213 İspanya - Roche Vitamins Europa Davası  214 İspanya - Dell Products Davası  214 MLI ve 2017 OECD Model Anlaşması Sonrası 214 Sözleşmenin Konusu  217 BAĞIMSIZ ACENTE İSTİSNASI 218 Değişikliğin Arka Planı  219 Bağımsız Acente İstisnası Getirilmesinin Gerekçesi  221 Yeni Bağımsız Acente İstisnası Hükmü  221 Acentenin Bağımsız Sayılması İçin Gereken Şartlar  223 Bağımsızlık Durumu Şartı  223 Hukuki Bağımsızlık Şartı  226 İktisadi Açıdan Bağımsızlık Şartı  228 İstisnanın İstisnası: Yakından İlişkili Teşebbüs Şartı  231 Genel Olarak  231 Yakından İlişkili Teşebbüsler  235 Bir Teşebbüsün Başka Bir Teşebbüs Üzerindeki Kontrolü 235 Teşebbüsteki Yararlı Menfaatlerin Çoğunluğuna Sahip Olmak 236 Şirkette Oy ve Sermayenin Çoğunluğuna Sahip Olmak  236 Münhasıran veya Neredeyse Münhasıran Kişi Yararına Faaliyette Bulunmak  236 Acentenin Ticari Faaliyetlerin Olağan Akışı İçinde Hareket Etmesi  237 Genel Olarak  237 Kimin Ticari Faaliyetlerinin Olağan Akışı İçinde Hareket Edileceği Sorunsalı 238 Ticari Faaliyetlerin Olağan Akışının Tespit Edilememesi 241 Yeni 6. Fıkranın Uygulanması 242 TÜRKİYE UYGULAMASI 242 ÇEŞİTLİ ÜLKELERİN POZİTİF HUKUKLARINDA YER ALAN DÜZENLEMELER VE ANLAŞMA UYGULAMALARI 244 Almanya 244 Amerika Birleşik Devletleri  246 Birleşik Krallık  247 Çin Halk Cumhuriyeti  248 İtalya  250 BEŞİNCİ BÖLÜM İŞYERİ TEŞKİL ETMEYEN HALLER VE FAALİYETLERİN BÖLÜNMESİ İŞYERİ TEŞKİL ETMEYEN HALLER - NEGATİF LİSTE 253 Tarihsel Süreç İçinde Negatif Liste ve Hükmün Amacı  253 Genel Olarak  253 1963 - 2014 OECD Model Anlaşmalarında Negatif Listenin Niteliği  255 Genel Olarak  255 Negatif Listenin Niteliğine İlişkin Ülke Uygulamaları  257 BEPS Projesi Sonrasında İşyeri İstisnalarına İlişkin Getirilen Değişiklikler  259 BEPS Projesinin İşyeri İstisnalarına İlişkin Amacı  259 2017 OECD Modelinde Yapılan Değişiklikler  260 Genel Olarak  260 Yeni Negatif Liste ve Değerlendirilmesi  262 MLI ve İşyeri İstisnaları 269 HAZIRLAYICI VE YARDIMCI FAALİYETLER  270 FAALİYETLERİN BÖLÜNMESİ İLE İŞYERİ HÜKMÜNDEN KAÇINILMASI  276 BEPS Projesi Öncesi Durum 277 OECD Model Anlaşması ve Şerhi Açısından  277 Yargı İçtihatlarında Faaliyetlerin Bölünmesi  279 BEPS Projesi Sonrasında Faaliyetlerin Bölünmesine İlişkin Getirilen Değişiklikler  281 2017 OECD Model Anlaşmasının 5/4.1. Maddesi 281 Genel Olarak  281 Hükmün Uygulanması  283 Hükmün Sonuçları 284 MLI ve Faaliyetlerin Bölünmesi  285 TÜRKİYE UYGULAMASI 285 ÇEŞİTLİ ÜLKELERİN POZİTİF HUKUKLARINDA YER ALAN DÜZENLEMELER VE ANLAŞMA UYGULAMALARI          286 Almanya 286 Amerika Birleşik Devletleri  287 Birleşik Krallık  288 Çin Halk Cumhuriyeti  289 İtalya  290 ALTINCI BÖLÜM DİJİTAL EKONOMİNİN İŞYERİ KAVRAMINA ETKİLERİ DİJİTAL EKONOMİ KAVRAMI VE DİJİTAL EKONOMİNİN VERGİLENDİRİLMESİNE İLİŞKİN SORUNLAR     293 Genel Olarak Dijital Ekonomi Kavramı 293 Dijital Ekonomiye İlişkin Vergisel Sorunlar  295 İkamet İlkesi Kullanılarak Vergiden Kaçınılması  298 Kaynak İlkesi Kullanılarak Vergiden Kaçınılması  300 Kaynak İlkesine İlişkin Sorunlar: İşyerine Kar Atfedilmesi  301 Gelirin Nitelendirilmesi  302 Dolaylı Vergiler Açısından Sorunlar  303 DİJİTAL EKONOMİNİN VERGİLENDİRİLMESİNE İLİŞKİN OECD MODEL VERGİ ANLAŞMASINDAKİ MEVCUT DÜZENLEMELER  303 DİJİTAL EKONOMİNİN VERGİLENDİRİLMESİNE İLİŞKİN TÜRKİYEDE ALINAN ÖNLEMLER 305 Genel Olarak  305 Dijital Hizmet Vergisi ve İşyeri Hükümleri Açısından Değerlendirilmesi  307 İnternet Üzerinden Alınan Reklam Hizmetlerinden Yapılan Stopaj ve İşyeri Hükümleri Açısından Değerlendirilmesi           309 Katma Değer Vergisi Stopajı  312 E . Vergi İdaresinin ve Danıştayın İşyeri Kavramını Geniş Yorumlanması      312 ÇEŞİTLİ ÜLKELERİN POZİTİF HUKUKLARINDA YER ALAN DÜZENLEMELER VE ANLAŞMA UYGULAMALARI 318 Almanya 318 Amerika Birleşik Devletleri  319 Birleşik Krallık  319 Çin Halk Cumhuriyeti  321 İtalya  321 İŞYERİ KAVRAMININ DİJİTAL EKONOMİYE UYARLANMASI ÇALIŞMALARI VE BU ÇALIŞMALARIN DEĞERLENDİRİLMESİ  322 OECD Çalışmaları 323 OECD Kamuoyu Danışma Belgesi  323 Önemli İktisadi Varlık Teklifi 323 Kullanıcı Katılımı Teklifi  325 Pazarlanan Gayri Maddi Varlıklar Teklifi  327 OECD - Dijitalleşmenin Getirdiği Vergisel Sorunlar Üzerine Kapsayıcı Çerçeve Çalışmaları - Birinc Sütun Taslak Raporu 328 Genel Olarak  328 Kapsam  329 Bağlama Noktası  332 OECD - Dijitalleşmenin Getirdiği Vergisel Sorunlar Üzerine Kapsayıcı Çerçeve Çalışmaları - İkinci Sütun  334 OECD - Ekonominin Dijitalleşmesinden Kaynaklanan Vergi Zorluklarına Yönelik İki Sütunlu Çözüm Hakkında Anlaşma  336 Birinci Sütuna İlişkin Anlaşmaya Varılan Hususlar  336 İkinci Sütuna İlişkin Anlaşmaya Varılan Hususlar  338 Değerlendirme  339 BM Çalışmaları - BM 2021 Modeli  340 Genel Olarak  340 Değerlendirme 348 Avrupa Komisyonu Çalışmaları  351 İŞYERİNE İLİŞKİN YASAL DÜZENLEME ÖNERİSİ 353 Türk Hukuku Açısından Değerlendirme ve Düzenleme Önerisi 353 Uluslararası Vergi Hukuku Açısından Değerlendirme ve Düzenleme Önerisi  355 Değerlendirme ve Düzenleme Önerisi 355 Olası bir Düzenlemenin Daha Etkin Olabilmesi İçin İzlenebilecek Yollar  357 OECD Modeli Yoluyla Değişikliklerin Uygulanması  358 Çok Taraflı Anlaşma İle Değişikliklerin Uygulanması  359 BEPS Çok Taraflı Enstrümanı ile Değişikliğin Uygulanması                 360 SONUÇ  364 KAYNAKÇA         380
rate_review

Okur Yorumları & Değerlendirmeler

0.0
0 Müşteri Değerlendirmesi
5 Yıldız
0
4 Yıldız
0
3 Yıldız
0
2 Yıldız
0
1 Yıldız
0

Bu ürünü deneyimlediniz mi? Düşüncelerinizi diğer okurlarla paylaşın.

Müşteri Yorumları 0

Henüz Değerlendirme Yapılmamış

Bu ürün için henüz yorum yapılmadı. İlk değerlendirmeyi yapan siz olun!

Ürün Değerlendirmesi

Uluslararası Gelişmeler Işığında Vergi Hukukunda İşyeri

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.

Yayınevinin Diğer Kitapları: Filiz Kitabevi

-%5
Çevrekırım

Çevrekırım

Muhammet Hamza Ünal
Filiz Kitabevi
900,00 ₺ 853,74 ₺

Benzer Ürünler

-%19
Stokta yok
Notes On International Law

Notes On International Law

Charles Phillips Eaton
Efe Akademi Yayınları
195,00 ₺ 158,61 ₺

Çok Satan Ürünler

-%20
Çok Satan
Küçük Prens

Küçük Prens

Antoine De Saint-Exupéry
E-Kitap Yayıncılık
270,00 ₺ 214,92 ₺
-%30
Çok Satan
Simyacı (Özel Baskı)

Simyacı (Özel Baskı)

Paulo Coelho
Can Yayınları
710,00 ₺ 494,02 ₺
-%20
Çok Satan
1984 (Cep Boy)

1984 (Cep Boy)

George Orwell
Dekalog Yayınları
150,00 ₺ 119,40 ₺
-%30
Çok Satan
Satranç (Yeni Kapak)

Satranç (Yeni Kapak)

Stefan Zweig
Can Yayınları
110,00 ₺ 76,54 ₺
-%20
Çok Satan
Beyaz Diş (Cep Boy)

Beyaz Diş (Cep Boy)

Jack London
Dekalog Yayınları
125,00 ₺ 99,50 ₺