Favorilerim İstek Listesi

Ürün favori listenize eklendi

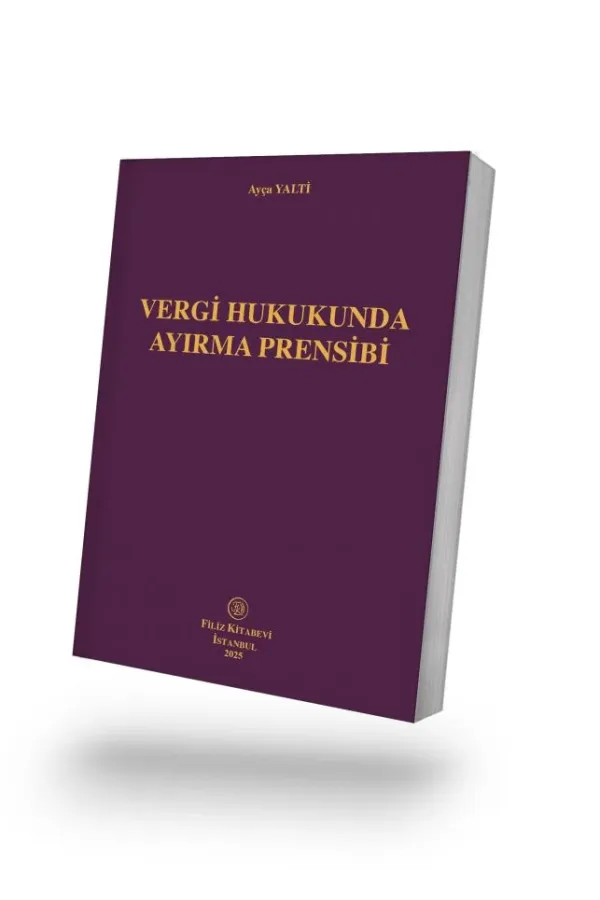
Vergi Hukukunda Ayırma Prensibi
%5 İNDİRİM
Yeni

Vergi Hukukunda Ayırma Prensibi

Yazar: Ayça Yalti
|
Yayınevi: Filiz Kitabevi
|
Kategori: Kamu, Anayasa & İdare Hukuku
348,00 ₺
330,11 ₺
🎁 17,89 ₺ kazanıyorsunuz (%5)
KDV Dahil
Baskı / Format Seçenekleri:
0.0 (0 Değerlendirme)
Ürün Değerlendirmesi

Vergi Hukukunda Ayırma Prensibi

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.
menu_book

Kitap Künyesi & Özellikleri

ISBN / BARKOD 9786255957344
Basım Yeri İstanbul
Baskı Sayısı 1. Basım
Kağıt Türü Kitap Kağıdı
Basım Tarihi 45689
Boyut 16x23 cm
Sayfa Sayısı 480
Kapak Türü Karton Kapak
Dil Türkçe
description

Kitap Açıklaması & Tanıtım Yazısı

İÇİNDEKİLER ÖNSÖZ VE TEŞEKKÜR ............................................................................................. V İÇİNDEKİLER ........................................................................................................... VII KISALTMALAR ........................................................................................................ XI GİRİŞ .............................................................................................................................1 Birinci Bölüm AYIRMA PRENSİBİNİN KURAMSAL KONUMU 1. AYIRMA PRENSİBİNİN TANIMI ..........................................................................5 2. AYIRMA PRENSİBİNE DUYULAN GEREKSİNİM VE GENEL SEYİR ............6 2.1. Prensibin Genel Seyri .........................................................................................6 2.2. Tarihsel Süreçte Çeşitli Vergiler Bakımından Ayırma Prensibi ........................7 2.2.1. Temettü Vergisi ..........................................................................................7 2.2.2. Kazanç Vergisi ...........................................................................................8 2.2.3. Gelir Vergisine Duyulan İhtiyaç ve Kanunun Hazırlanması ......................9 2.2.3.1. Gelir Vergisine Duyulan İhtiyaç..........................................................9 2.2.3.2. Gelir Vergisi Kanunu’nun Hazırlanması ........................................... 10 2.2.4. Kurumlar Vergisine Duyulan İhtiyaç ve Kanunun Tarihsel Seyri............ 11 2.3. Ayırma Prensibine İlişkin Lehte ve Aleyhte Görüşler ..................................... 13 2.3.1. Ayırma Prensibini Savunanların Görüşleri ............................................... 13 2.3.1.1. Emek ve Sermaye Gelirlerinin Elde Edilişi Bakımından .................. 13 2.3.1.2. Devam ve Emniyet Bakımından ........................................................ 14 2.3.1.3. Gelir Yaratma Kapasiteleri Bakımından ........................................... 14 2.3.1.4. Vergi Kaçakçılığı ve Vergiden Kaçınma Bakımından ...................... 14 2.3.2. Ayırma Prensibine Karşı Çıkanların Görüşleri......................................... 15 2.3.2.1. Emek ve Sermaye Gelirlerinin Elde Edilişi Bakımından .................. 15 2.3.2.2. Devam ve Emniyet Bakımından ........................................................ 15 2.3.2.3. Vergi Kaçakçılığı ve Vergiden Kaçınma Bakımından ...................... 16 3. AYIRMA PRENSİBİNİN HUKUKSAL İŞLEVİ................................................... 16 4. AYIRMA PRENSİBİNİN TERSİNE ÇALIŞTIRILMASI: İKİLİ GELİR VERGİLEMESİ MODELİ ........... 22 İkinci Bölüm AYIRMA PRENSİBİNİN TEMELLENDİĞİ ANAYASAL PRENSİPLER 1. AYIRMA PRENSİBİNİN SOSYAL DEVLET PRENSİBİ VE SOSYAL ADALET İLE İLİŞKİSİ ........... 27 1.1. Genel Olarak .................................................................................................... 27 1.2. Sosyal Devlet Prensibi ve Ayırma Prensibi ile İlişkisi ..................................... 28 1.2.1. Sosyal Devlet Prensibi .............................................................................. 28 1.2.2. Sosyal Devlet Kavramının Ayırma Prensibiyle İlişkisi ............................ 30 1.3. Sosyal Adalet Kavramı ve Ayırma Prensibiyle İlişkisi .................................... 32 1.3.1. Sosyal Adalet Kavramı ............................................................................. 32 1.3.2. Sosyal Adalet Kavramının Ayırma Prensibiyle İlişkisi ............................ 33 2. AYIRMA PRENSİBİNİN VERGİ ADALETİ VE VERGİ YÜKÜNÜN ADALETLİ VE DENGELİ DAĞILIMI PRENSİBİ İLE İLİŞKİSİ ....................... 34 2.1. Vergi Adaleti Kavramının Ayırma Prensibiyle İlişkisi .................................... 34 2.2. Vergi Yükünün Adaletli ve Dengeli Dağılması Prensibinin Ayırma Prensibiyle İlişkisi ......... 35 3. VERGİ HUKUKUNDA MALİ GÜÇ KAVRAMI: Ulaşma Aracı Olarak Ayırma Prensibi ...... 37 3.1. Mali Güç Kavramı............................................................................................ 37 3.2. Türk Vergi Sisteminde Mali Güce Ulaşma Yöntemleri ................................... 39 3.2.1. Asgari Geçim İndirimi ve Uygulanma Yöntemleri .................................. 39 3.2.1.1. Asgari Geçim İndirimi ....................................................................... 39 3.2.1.2. Asgari Geçim İndirimi Yöntemleri.................................................... 40 3.2.1.2.1. Matrahtan İndirme Yöntemi (Gelirden İndirme) ....................... 40 3.2.1.2.2. Vergiden İndirme Yöntemi (Dekont Sistemi) ............................ 40 3.2.1.2.3. Bölme (Katsayı) Yöntemi .......................................................... 40 3.2.2. Artan Oranlılık ve Uygulanma Yöntemleri .............................................. 41 3.2.2.1. Artan Oranlılık .................................................................................. 41 3.2.2.2. Artan Oranlılığın Uygulanma Şekilleri ............................................. 41 3.2.2.2.1. Dilim Usulü ............................................................................... 41 3.2.2.2.2. Sınıf Usulü ................................................................................. 41 3.2.2.2.3. Gizli Artan Oranlılık .................................................................. 42 3.2.3. Mali Güce Ulaşabilmek için Uygulanabilecek Ayırma Prensibi Biçimleri ................................................................................................... 42 3.2.3.1. Gelir Kaynaklarının Ayrılması ve Farklı Vergilendirilmesi .............. 42 3.2.3.2. Sermaye Gelirlerine Ek Vergi Uygulanması ..................................... 43 3.2.3.3. Emek Gelirlerine Vergisel İndirim Uygulanması .............................. 43 3.2.3.4. Vergi Tarifelerine Sınırlama Konulması ........................................... 43 3.3. Verginin Mali Güçle Orantılı Olması Prensibinin Ayırma Prensibi ile İlişkisi ............................................................................................................... 43 Üçüncü Bölüm TÜRK VERGİ SİSTEMİNDE AYIRMA PRENSİBİNİN UYGULANMASI 1. AYIRMA PRENSİBİNİN UYGULANMA BİÇİMLERİ ....................................... 45 1.1. Doğrudan ve Dolaylı Vergiler Bakımından ..................................................... 45 1.2. Subjektif ve Objektif Vergiler Bakımından ..................................................... 47 1.3. Vergilerin Konusu Bakımından ....................................................................... 49 2. EMEĞİN VERGİLENDİRİLMESİNDE AYIRMA PRENSİBİ............................. 50 2.1. Genel Olarak .................................................................................................... 50 2.2. Vergilendirilebilir Emek: Ücret ....................................................................... 50 2.2.1. Genel olarak Ücret.................................................................................... 50 2.2.2. Türk Vergi Sisteminde Ücretin Vergilendirilmesi ................................... 56 2.3. Gelir Vergisi Kanunu Bakımından Ayırma Prensibinin Uygulanma Araçları . 59 2.3.1. (Mülga) Asgari Geçim İndirimi Uygulaması (Eski Adıyla En Az Geçim İndirimi) ................................................................................................... 59 2.3.2. Farklı Vergi Tarifesi Uygulaması: Oran Belirleme .................................. 62 2.3.2.1. Matrah: Vergi Oranının Uygulanacağı Değer ................................... 62 2.3.2.2. Vergi Oranı ........................................................................................ 63 2.3.2.3. Artan Oranlılık .................................................................................. 64 2.3.3. İstisna ve Muafiyetler ............................................................................... 66 2.3.3.1. Genel Olarak ..................................................................................... 66 2.3.3.2. Telif Kazançları İstisnası ................................................................... 67 2.3.3.3. Esnaf Muaflığı ................................................................................... 68 2.3.4. İndirim ...................................................................................................... 68 2.3.4.1. Genel Olarak ..................................................................................... 68 2.3.4.2. Engellilik İndirimi ............................................................................. 69 2.4. Asgari Ücret ve Asgari Ücretin Vergi Dışı Bırakılması ................................... 70 2.4.1. Asgari Ücret ............................................................................................. 70 2.4.2. Ayırma Prensibinin Uygulanması Bakımından Asgari Ücretin Vergi Dışı Bırakılması ........................................................................................ 72 3. SERMAYE GELİRLERİNİN VERGİLENDİRİLMESİNDE AYIRMA PRENSİBİ ............................................................................................................... 76 3.1. Genel Olarak .................................................................................................... 76 3.2. Gelir Vergisi Kanunu Açısından Sermaye Gelirlerinin Vergilendirilmesi ....... 77 3.2.1. Gerçek Kişilerin Sermaye Gelirlerinin Vergilendirilmesi ........................ 77 3.2.2. Tüzel Kişiliği Haiz Şahıs Şirketlerinin Vergilendirilmesi ........................ 78 3.3. Kurumlar Vergisi Kanunu Açısından Sermaye Gelirlerinin Vergilendirilmesi ............................................................................................. 80 3.3.1. Kurum Kazancı Kavramı .......................................................................... 80 3.3.2. Sermaye Şirketlerinin Gelirlerinin Vergilendirilmesi............................... 81 3.3.3. Dernek ve Vakıflara Ait İktisadi İşletmeler, Kamu İktisadi Teşebbüsleri, İş Ortaklıklarının ve Kooperatiflerin Gelirlerinin Vergilendirilmesi ...................................................................................... 84 3.3.3.1. Kooperatifler ..................................................................................... 84 3.3.3.2. Kamu İktisadi Teşebbüsleri (İktisadi Kamu Kuruluşları) .................. 86 3.3.3.3. Derneklere ve Vakıflara Ait İktisadi İşletmeler ................................. 86 3.3.3.4. İş Ortaklıkları (Joint Venture) ........................................................... 87 SONUÇ ........................................................................................................................ 89 KAYNAKÇA ............................................................................................................... 95
rate_review

Okur Yorumları & Değerlendirmeler

0.0
0 Müşteri Değerlendirmesi
5 Yıldız
0
4 Yıldız
0
3 Yıldız
0
2 Yıldız
0
1 Yıldız
0

Bu ürünü deneyimlediniz mi? Düşüncelerinizi diğer okurlarla paylaşın.

Müşteri Yorumları 0

Henüz Değerlendirme Yapılmamış

Bu ürün için henüz yorum yapılmadı. İlk değerlendirmeyi yapan siz olun!

Ürün Değerlendirmesi

Vergi Hukukunda Ayırma Prensibi

Puan verin
E-postanız sitede kesinlikle yayınlanmaz.

Yayınevinin Diğer Kitapları: Filiz Kitabevi

-%5
Çevrekırım

Çevrekırım

Muhammet Hamza Ünal
Filiz Kitabevi
900,00 ₺ 853,74 ₺

Benzer Ürünler

-%19
Stokta yok
Notes On International Law

Notes On International Law

Charles Phillips Eaton
Efe Akademi Yayınları
195,00 ₺ 158,61 ₺

Çok Satan Ürünler

-%20
Çok Satan
Küçük Prens

Küçük Prens

Antoine De Saint-Exupéry
E-Kitap Yayıncılık
270,00 ₺ 214,92 ₺
-%30
Çok Satan
Simyacı (Özel Baskı)

Simyacı (Özel Baskı)

Paulo Coelho
Can Yayınları
710,00 ₺ 494,02 ₺
-%20
Çok Satan
1984 (Cep Boy)

1984 (Cep Boy)

George Orwell
Dekalog Yayınları
150,00 ₺ 119,40 ₺
-%30
Çok Satan
Satranç (Yeni Kapak)

Satranç (Yeni Kapak)

Stefan Zweig
Can Yayınları
110,00 ₺ 76,54 ₺
-%20
Çok Satan
Beyaz Diş (Cep Boy)

Beyaz Diş (Cep Boy)

Jack London
Dekalog Yayınları
125,00 ₺ 99,50 ₺